Идеи продолжают жить и после мероприятия.
Мы начали работу над серией статей, основанных на наших форумах и вебинарах — где инсайты, дискуссии и реальный опыт продолжают жить и развиваться.
Мы будем делиться размышлениями, экспертными мнениями и практическими выводами лидеров из банковской, производственной и других отраслей — для тех, кто ценит развитие, обучение и реальные результаты.
Если вы хотите поделиться своим опытом или разместить экспертную статью — мы будем рады обсудить сотрудничество.
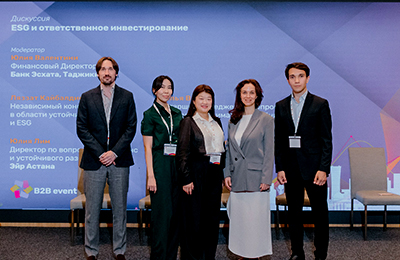
ESG может расширять доступ к финансированию, но не гарантирует снижения его стоимости. Для финансовой организации важнее понять, как экологические, социальные и управленческие факторы влияют на риски и решения по портфелю. Разбираем, почему отчетности недостаточно, с каких заемщиков можно начать проверку процедур и как связать работу с данными со стратегией банка.
Обновленный прогноз показывает, какого результата ожидать, но не всегда подсказывает, что делать дальше. Разбираем, когда банку нужно пересматривать бюджет или стратегию, как связать риски с финансовыми показателями и какие данные помогают принимать решения — в текущей работе и во время кризиса.
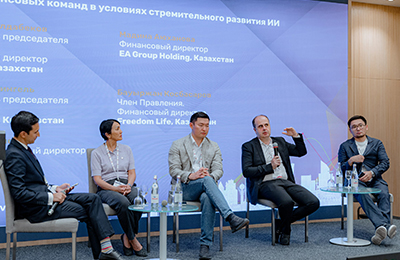
ИИ ускоряет расчеты и сокращает рутину, но не всегда снижает расходы. На примерах Kcell, Freedom Life и EA Group Holding разбираем, как оценить эффект внедрения, работать с данными и определить, какие решения оставить человеку.
Банки совершенствуют защиту цифровых каналов, но мошенники всё чаще атакуют не системы, а самих клиентов. На основе выступления Гёкхана Думрула (Gökhan Dumrul), руководителя направления управления рисками мошенничества в QNB Türkiye, разбираем, как меняются схемы мошенничества, почему традиционного мониторинга транзакций уже недостаточно и какие инструменты помогают банкам сочетать безопасность с удобством обслуживания.
KPI могут помогать выполнять стратегию, а могут заставлять сотрудников эффективно решать совсем не те задачи. Результат зависит от того, как показатели связаны с бюджетом, проектами, ответственностью подразделений и системой мотивации. Виктор Шпрингель разбирает, как выстроить эту связь и какие ошибки чаще всего возникают при внедрении KPI в банке.
Может ли инвестиционный проект с привлекательной доходностью оказаться на грани закрытия из-за несовпадения ценностей партнеров? Мадина Аюханова, финансовый директор EA Group Holding, рассматривает ситуацию из практики холдинга, в которой успешно пройденные стресс-тесты не помогли избежать управленческого кризиса. Какие риски остаются за пределами финансовой модели и что еще стоит учитывать CFO при принятии инвестиционных решений?
Рост экономики и укрепление валюты еще не отвечают на вопрос, насколько устойчивы условия работы с партнерами в СНГ. Дмитрий Долгин разбирает факторы, которые поддерживают рынки Армении, Азербайджана, Казахстана и Узбекистана, и риски, которые сохраняются. В статье - прогнозы на 2026–2027 годы и вопросы для проверки рабочих планов.
Спор о том, сколько на самом деле стоят деньги внутри банка, быстро превращается в спор о доходности продуктов и ответственности подразделений. В Банке Эсхата эту задачу решают через трансфертное ценообразование: единая ставка связывает рыночную стоимость ресурсов, ликвидность, риски и экономику конкретной сделки.
Почему в период затяжной нестабильности ликвидность становится проверкой управляемости? Селджан Озен (Selcan Özen, FRM), руководитель ALM в функции Market Risk в Yapı Kredi Bank, показала, как гибкость ликвидности строится заранее через процедуры, сценарии, правила эскалации и привычку работать единым контуром, и что приходится менять в управлении ликвидностью, когда внешний контур обновляется быстрее обычных управленческих циклов.
P&L показывает, сколько банк уже заработал. CLTV помогает задать следующий вопрос: какие клиенты создадут финансовый результат в будущем и за счет какого поведения. На примере Bereke Bank разбираем, почему для такого анализа приходится отказаться от «среднего клиента», как использовать неполные данные и что меняется в решениях по привлечению, удержанию и развитию клиентской базы.
Завод может быть автоматизированным, цифровым, оснащенным роботами, MES и дашбордами — и все равно не быть умным. Гульшан Кумар, старший директор по развитию Smart Factory в Samsung Electronics India, показывает, почему многие предприятия застревают между цифровизацией и автоматизацией, какую роль играют AI и цифровые двойники и почему без дисциплины, интеграции и доверия к данным трансформация не дает ожидаемого эффекта.
Цифровое мошенничество всё чаще становится не отдельным fraud-инцидентом, а частью длинной цепочки вывода и легализации средств. Для банков и финтех-компаний это меняет подход к управлению рисками: антифрод, AML, кибербезопасность и клиентские операции нужно рассматривать как связанную систему.