




Как банку управлять ликвидностью, когда правила меняются каждую неделю
Сельджан Озен
Yapı Kredi Bank
Руководитель подразделения по управлению активами и пассивами (ALM) и рыночными рисками
Волатильность уже нельзя рассматривать как разовый шок. С 2018 года финансовая система фактически работает в условиях непрерывной нестабильности. Это меняет не только управление ликвидностью, но и сам порядок принятия решений.
На Bank Treasury Forum – Eurasia Селджан Озен, руководитель ALM–Market Risk Management в Yapı Kredi Bank, Турция, рассказала, как менялись подходы к управлению ликвидностью под влиянием рыночных потрясений, пандемии и последующих кризисов. Ее выступление «Agile Liquidity Crisis Management: Tools and Practices from 2016 to Today» было посвящено инструментам и практикам, которые помогают казначейским командам действовать в условиях нестабильности.
Опыт Yapı Kredi Bank показывает, что гибкость ликвидности создаётся задолго до кризиса. Она опирается на дисциплину, процедуры, риск-архитектуру и привычку подразделений работать как единая система. Разберём, как формировался этот подход и что помогает сохранять управляемость, когда рынок и регуляторные требования меняются быстрее привычных рабочих циклов.
Почему устойчивость не сформировалась естественным путем
Кризис 2001 года в Турции, который часто называют кризисом двойного дефицита, имел тяжёлые последствия: резко выросла безработица, многие банки закрылись, а часть из них была национализирована. Тогда могло показаться, что худшее осталось позади. Однако устойчивость финансового сектора к последующим потрясениям не возникла сама собой. Ей предшествовали структурные реформы:
- создано независимое регулирование (BRSA) и система страхования вкладов (SDIF),
- прошли рекапитализация и реструктуризация государственных и частных банков,
- внедрялись стандарты Basel II–III и современный риск-менеджмент,
- пришли иностранные стратегические инвесторы, вместе с трансфером управленческих практик и управления.
Также важную роль сыграли фискальная и денежная дисциплина, пусть и с оговоркой: она иногда нарушалась по политическим причинам.
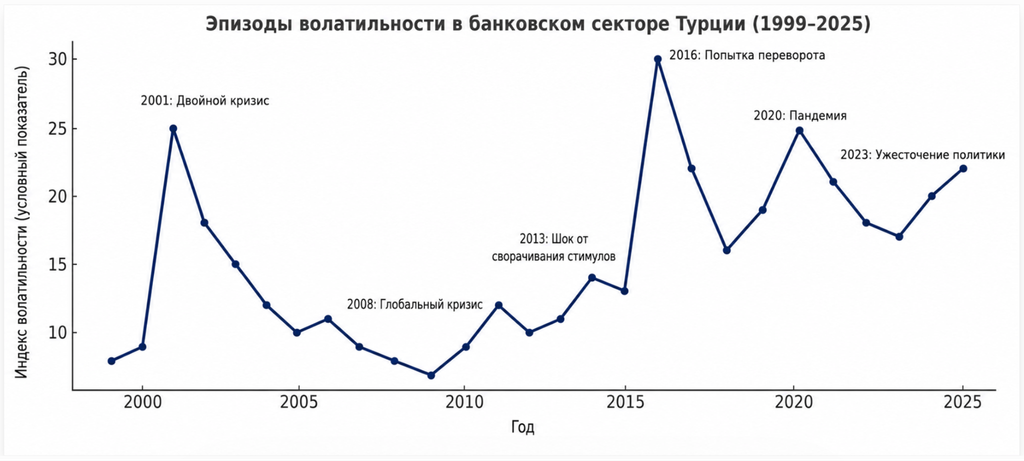
Результатом реформ стали более прочные капитальные буферы, устойчивые позиции ликвидности и культура стресс-тестирования и сценарного управления. К этому добавились сравнительно низкий уровень проблемных кредитов, дисциплинированные практики реструктуризации и координация между Центральным банком, BRSA и Казначейством.
Но для управления ликвидностью главным результатом стали не сами показатели, а изменение внутренней организации банков. Каждый новый период нестабильности требовал быстрее обмениваться данными, пересматривать сценарии и принимать согласованные решения.
Гибкость — это заранее подготовленная способность действовать согласованно
Опыт кризисов 2001 и 2008 годов, валютных потрясений 2018 года, пандемии и постпандемийного периода показывает, как управление ликвидностью постепенно смещалось от реактивной защиты к проактивной гибкости.
Со временем значение отдельных функций уступило место качеству их взаимодействия. Гибкость стала формироваться в двух плоскостях:
- внутри банка — когда казначейство, риск-менеджмент, финансы и комплаенс действуют как единый механизм;
- на уровне сектора — когда банки, Казначейство и Центральный банк синхронизируют действия, и конкуренция на время кризиса превращается в координацию.
2018 год: валютный кризис как проверка на ликвидность и координацию
Резкое обесценение валюты в 2018 году создало давление на источники финансирования и стало серьёзным стресс-тестом для банков. Традиционных статических коэффициентов уже не хватало. Управлению ликвидностью потребовался переход от процедурной устойчивости к ситуационной адаптивности: сценарии приходилось пересматривать чаще, а решения принимать быстрее.
В Yapı Kredi Bank эта работа включала несколько направлений:
- ускорение ALM-стратегий, чтобы сохранять стабильность;
- усиление централизованного надзора за риском для более качественной реакции;
- перевод работы с ликвидностью в режим ежедневных стресс-тестов;
- выстраивание мгновенного обмена данными и гибкого микса фондирования.
Масштаб рыночных изменений отражала динамика показателей. После повышения ставки Центрального банка Турции на 625 базисных пунктов 13 сентября рынки заметно восстановились относительно августовских пиков. Пятилетний CDS снизился с уровней выше 500 до 441 базисного пункта, а затем — примерно до 360.
Кризис подтвердил: даже благополучные показатели ликвидности не заменяют способности быстро собрать команду и принять согласованное решение. При этом один из важнейших поворотных моментов произошёл задолго до событий 2018 года.
Будучи частью европейской группы, банк работал в рамках большого массива внутренних политик и процедур. Рабочие группы по ликвидности заранее определили, что делать на каждой стадии кризиса: когда действовать, кому звонить, кого собирать и какие решения принимать в зависимости от уровня коэффициента покрытия ликвидности. Эти правила были разработаны за шесть–семь лет до событий 2018 года.
В спокойное время такая подготовка могла восприниматься как избыточная бюрократия. В кризис она сработала. Банк смог быстро организовать работу и действовать единой командой, потому что роли, триггеры и правила эскалации были согласованы заранее.
Пандемия: ежедневная работа с ликвидностью и вход комплаенса в контур решений
В 2020 году кризис приобрёл глобальный масштаб. Центральные банки вливали деньги в экономику, регуляторы смягчали политику, а неопределённость росла. Банковским командам приходилось перестраивать работу буквально за одну ночь.
Опыт 2018 года помог Yapı Kredi Bank войти в пандемию не только с отработанными механизмами взаимодействия, но и с институциональной памятью. Казначейство и риск-менеджмент действовали согласованно, а комплаенс стал частью оперативного контура управления ликвидностью.
Повседневная практика включала:
- ежедневную координацию и пересмотр решений по ликвидности;
- более пристальное внимание к внутридневной ликвидности и гибким моделям управления ею;
- использование сигналов раннего предупреждения как рабочих индикаторов для принятия решений.
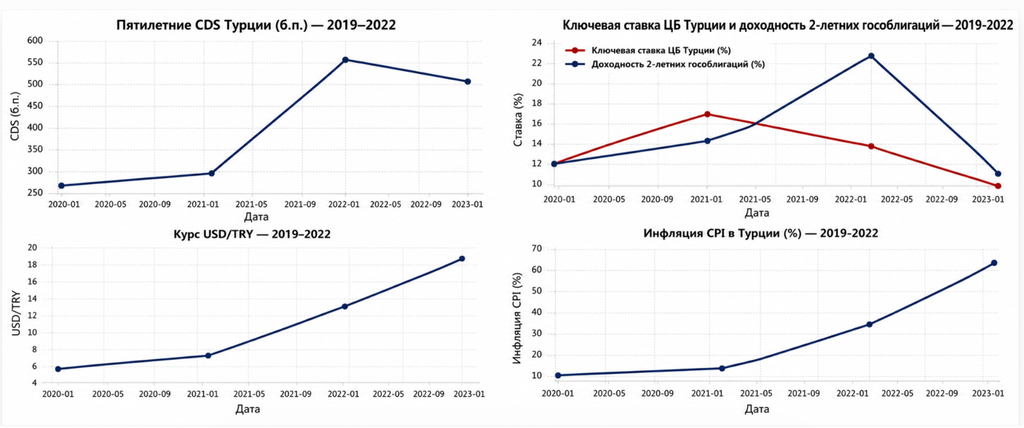
Отдельную нагрузку создавала скорость регуляторных изменений. Число микропруденциальных мер достигало примерно 450 и более. Обновления поступали часто, в том числе по выходным. Командам приходилось оперативно собираться, оценивать влияние новых требований на коэффициент покрытия ликвидности и корректировать действия.
В этих условиях комплаенс стал непосредственным участником принятия решений. От скорости интерпретации правил и межфункциональной координации зависело, насколько быстро банк сможет адаптировать управление ликвидностью.
Постпандемийная фаза: повышение мобильности систем
После острой фазы наступил этап нормализации и ребалансировки. Усилилось внимание к структурным коэффициентам ликвидности и к инструментам прогнозирования для стресс-сценариев.
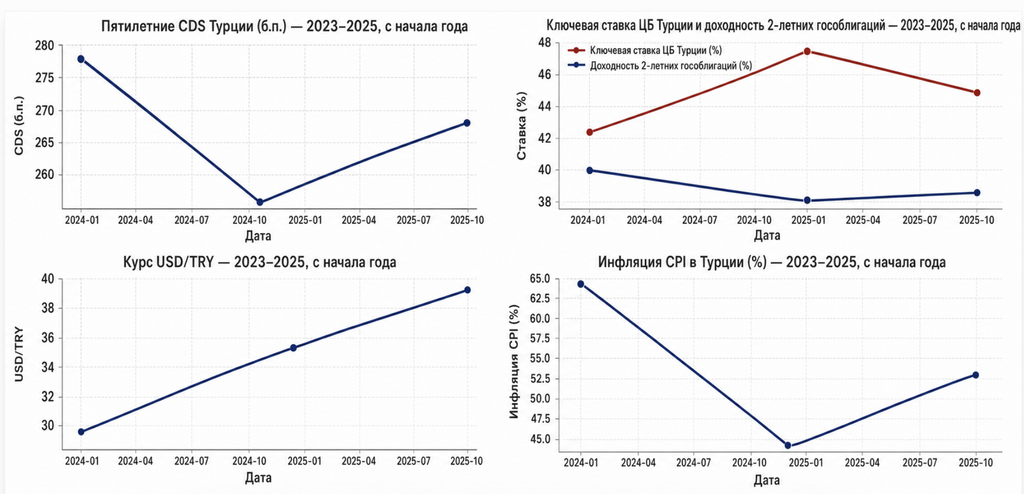
В управлении ликвидностью обозначились несколько сдвигов:
- внимание смещается с объёма ликвидности на её мобильность;
- качество доступной ликвидности становится важнее её количества;
- усиливается роль дашбордов, автоматизации и удалённых решений;
- инструменты прогнозирования помогают переходить от реакции на события к их предвосхищению.
В долгой турбулентности накопление уже не является универсальным решением. На передний план выходит способность принимать решения быстрее обычного, но без потери контроля.
Как связать работу казначейства, риск-менеджмента, финансов и комплаенса
В Yapı Kredi Bank взаимодействие подразделений постепенно перешло от модели отдельных функциональных контуров к единой операционной системе. Её основа — общие данные, согласованные KPI, совместная ответственность и принцип «скорость при согласованности».
На практике задачи распределяются следующим образом:
- на еженедельных встречах команды пересматривают лимиты с учётом изменений рынка;
- казначейство управляет денежной позицией в реальном времени;
- риск-менеджмент ежедневно корректирует сценарии;
- комплаенс переводит новые требования в понятные действия;
- финансы согласуют стоимость решений со стратегией банка.
Результатом становится скоординированная автономия: подразделения сохраняют самостоятельность и могут быстро принимать решения, но действуют в рамках единой системы координат.
Однако одних процедур для этого недостаточно. Гибкость формируется годами: через регулярную совместную работу, дисциплину и накопленный опыт. Постепенно согласованность становится привычкой, а способность адаптироваться — частью культуры организации.
Секторальная гибкость: когда устойчивость становится масштабируемой
Гибкость перестаёт быть свойством отдельного банка, когда речь идёт об устойчивости финансовой системы. В кризис координация между банками, Казначейством и Центральным банком помогает синхронизировать решения, а мониторинг ликвидности в реальном времени даёт участникам более полное представление о ситуации. Коллективные действия при этом снижают риск ликвидностной спирали.
Поэтому устойчивость системы зависит и от готовности отдельных организаций, и от скорости их взаимодействия — особенно когда рынок и регуляторные требования меняются одновременно.
Что банковским командам стоит взять из этого опыта
Подготовка — это не набор планов, а работающие механизмы. Антикризисные инструкции, рабочие группы, триггеры и правила эскалации создают скорость, когда времени обсуждать процесс уже нет. Поэтому заранее нужно определить, при каких условиях собирается команда, кто участвует и какими полномочиями обладает.
Согласованность важнее эффективности отдельных команд. Общие данные и понятное распределение ответственности помогают казначейству, риск-менеджменту, финансам и комплаенсу быстрее оценивать ситуацию и действовать в единой системе координат.
Данные и рабочая рутина создают основу гибкости. В кризис ежедневная корректировка сценариев, регулярный диалог и дашборды превращаются в инструменты управляемой реакции, а не просто в отчётность.
Включить комплаенс в принятие решений. При частых регуляторных изменениях скорость адаптации зависит от того, насколько быстро новые требования становятся понятными для всей команды.
После кризиса пересматривать подход к ликвидности. Помимо её объёма, всё большее значение приобретают мобильность, структурные показатели и инструменты прогнозирования.
Гибкость не противоположна контролю. Это более зрелая форма контроля, при которой банк способен действовать быстро, не теряя согласованности. Её создают заранее: через общие данные, согласованные роли, рабочие механизмы и дисциплину ежедневного взаимодействия.
Редакционное примечание
Материал подготовлен редакцией B2B Events по итогам выступления в рамках Евразийского форума банковских казначейств 2026. Аналитические выводы и обобщения не обязательно отражают позиции спикеров или представляемых ими организаций.
При анализе материалов, структурировании информации и подготовке статьи использовались инструменты искусственного интеллекта. Итоговый текст прошёл редакционную проверку. Ответственность за содержание и публикацию материала несет редакция B2B Events.
CLTV в банке: как связать клиентское поведение с доходностью
P&L показывает, сколько банк уже заработал. CLTV помогает задать следующий вопрос: какие клиенты создадут финансовый результат в будущем и за счет какого поведения. На примере Bereke Bank разбираем, почему для такого анализа приходится отказаться от «среднего клиента», как использовать неполные данные и что меняется в решениях по привлечению, удержанию и развитию клиентской базы.
Трансфертное ценообразование в банке: как управлять стоимостью фондирования и маржинальностью
Спор о том, сколько на самом деле стоят деньги внутри банка, быстро превращается в спор о доходности продуктов и ответственности подразделений. В Банке Эсхата эту задачу решают через трансфертное ценообразование: единая ставка связывает рыночную стоимость ресурсов, ликвидность, риски и экономику конкретной сделки.