


Как распределять расходы в банке: пять вопросов методологии
Как понять, сколько на самом деле зарабатывает банковский продукт или бизнес-направление, если значительная часть связанных с ними расходов возникает в других подразделениях? Ответ зависит не только от самих затрат, но и от того, как банк определяет их получателей и выстраивает логику распределения.
Георгий Земитан, эксперт по управлению расходами с более чем 20-летним опытом работы в крупных банках и консалтинге, выделяет несколько вопросов, на которые необходимо ответить при построении методологии. От этих ответов зависит, как расходы будут распределены между подразделениями и продуктами — и какой финансовый результат в итоге увидит банк.
Вопрос 1. Какие расходы действительно являются общебанковскими
В банке есть функции и расходы, которые необходимы для деятельности организации в целом, но при этом не потребляются напрямую конкретными бизнес-направлениями или подразделениями. Их стоит выделить в отдельный пул общебанковских расходов.
К нему могут относиться администрация, правление, совет директоров, бухгалтерия, внутренний аудит, внутренний контроль, комплаенс-контроль, стратегические риски, канцелярия. Среди отдельных статей — аудиторские услуги, членские взносы, расходы на присвоение рейтингов и имиджевая реклама. При этом для ряда функций и статей нет безусловной классификации: решение зависит от содержания конкретных расходов.
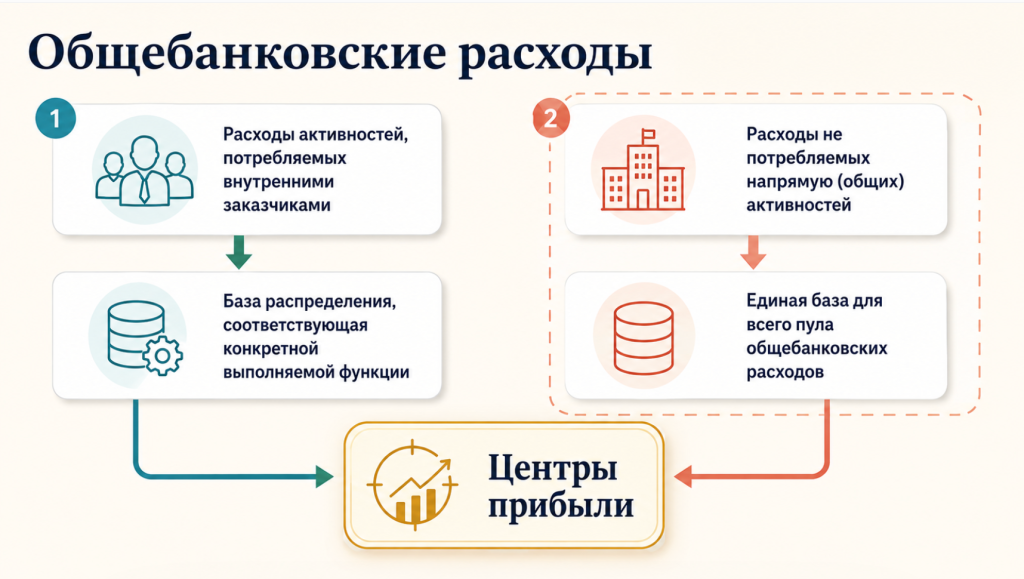
Главная особенность такого пула — отсутствие прямого потребителя, по которому можно было бы измерить объем оказанных услуг. Поэтому можно рассмотреть возможность распределять общебанковские расходы на Центры прибыли в один шаг по единой базе.
В качестве такой базы могут использоваться прямые расходы, прямые и косвенные расходы, финансовый результат до или после части распределений, RWA или комбинированный показатель.
Выбор заметно влияет на итоговую картину. Если общебанковские расходы распределить пропорционально расходам, исходное соотношение расходов подразделений-получателей сохранится, а соотношение их финансового результата при этом изменится. Если распределять пропорционально финансовому результату, соответственно сохранится его пропорция, но соотношение расходов изменится.
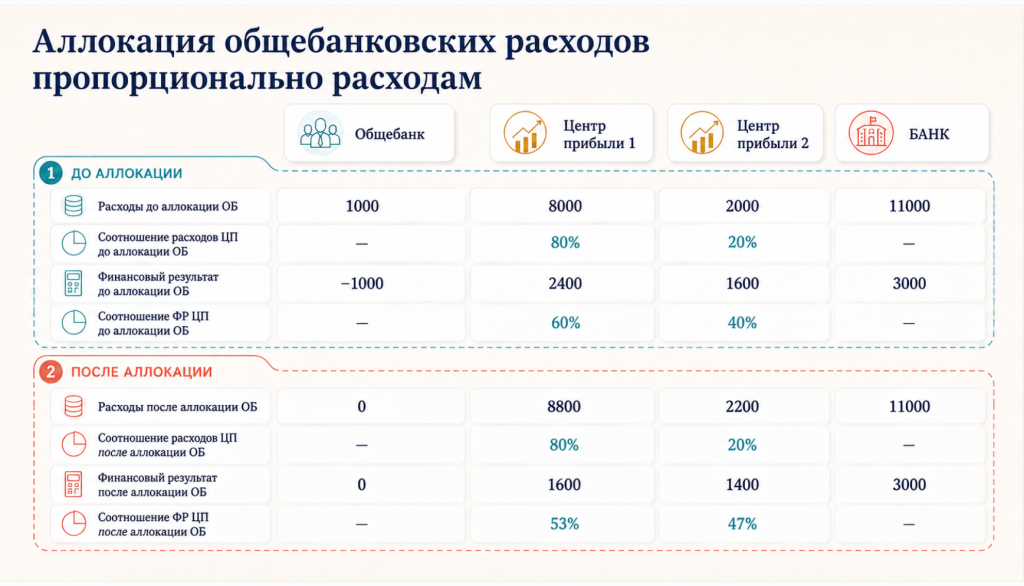
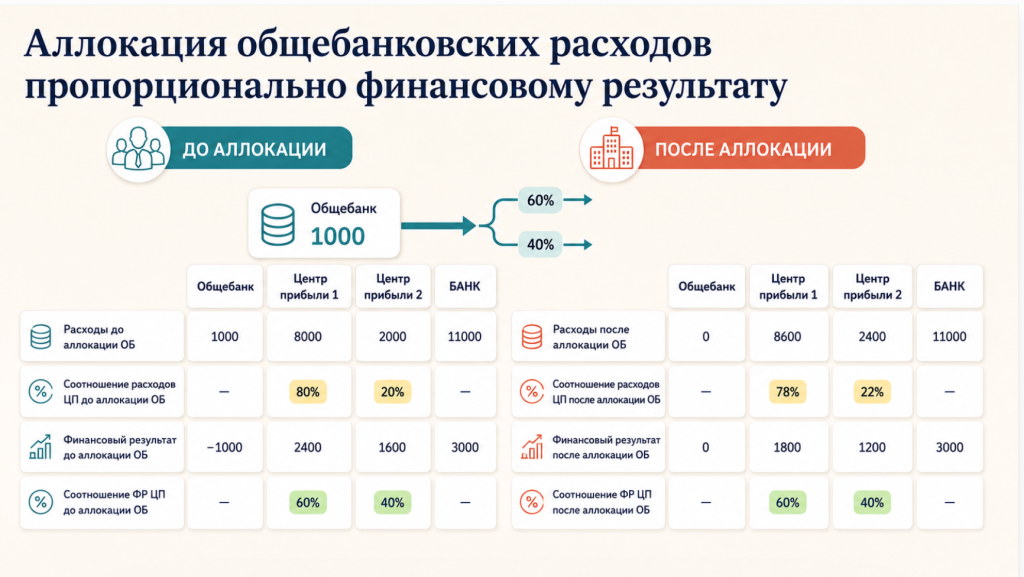
При этом здесь нет универсально правильной базы. Важно понимать, какую пропорцию банк хочет сохранить после распределения общебанковских расходов.
Вопрос 2. Что делать с сетью отделений
Сеть отделений создает другую методологическую задачу. Отделение может одновременно быть самостоятельным объектом, финансовый результат которого интересует банк, и каналом, через который продаются и обслуживаются продукты разных бизнес-направлений.
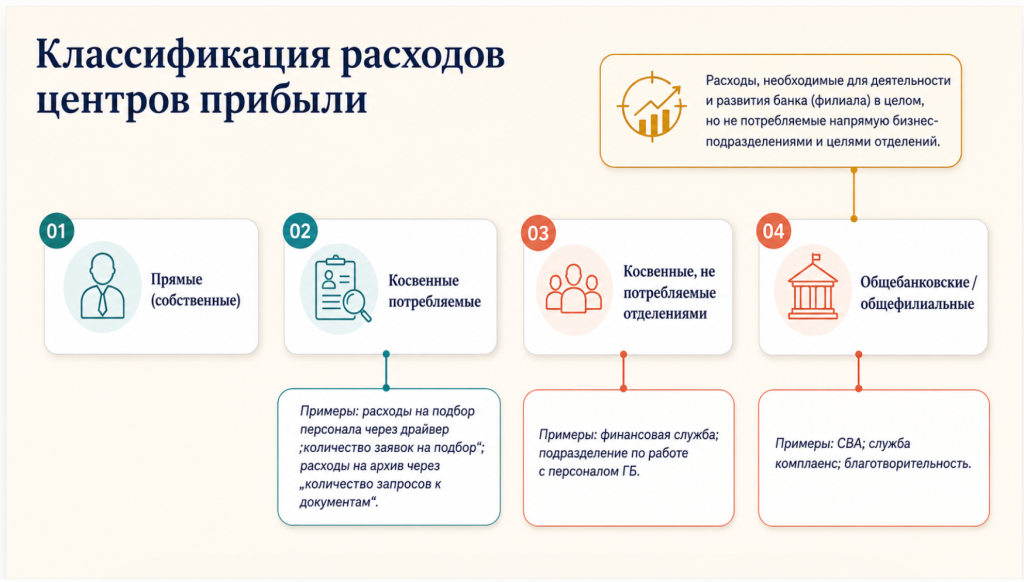
Поэтому недостаточно просто собрать все затраты отделения и распределить их дальше. Лучше разделить несколько типов расходов:
- прямые собственные расходы отделения;
- затраты на активности других подразделений, которые оно фактически потребляет;
- косвенные расходы, которые отделением напрямую не потребляются;
- общебанковские или общефилиальные расходы.
Для потребляемых внутренних услуг можно использовать конкретные показатели. Например, расходы на подбор персонала — распределять по количеству заявок на подбор, затраты архива — по количеству запросов к документам.
Но прежде чем строить расчеты, необходимо понять, кем является отделение в конкретной управленческой модели — конечным объектом оценки или промежуточным объектом, расходы которого должны дальше попасть на продукты и бизнес-направления?
От этого решения зависит вся последующая цепочка распределения.
Вопрос 3. Казначейство и проблемные активы: затраты или собственный финансовый результат
Не все банковские подразделения легко вписываются в разделение на бизнес и обеспечивающие функции.
Характерный пример — Казначейство. Его можно рассматривать как Центр затрат, расходы которого в конечном итоге распределяются на другие объекты, либо как Центр прибыли с собственным финансовым результатом.
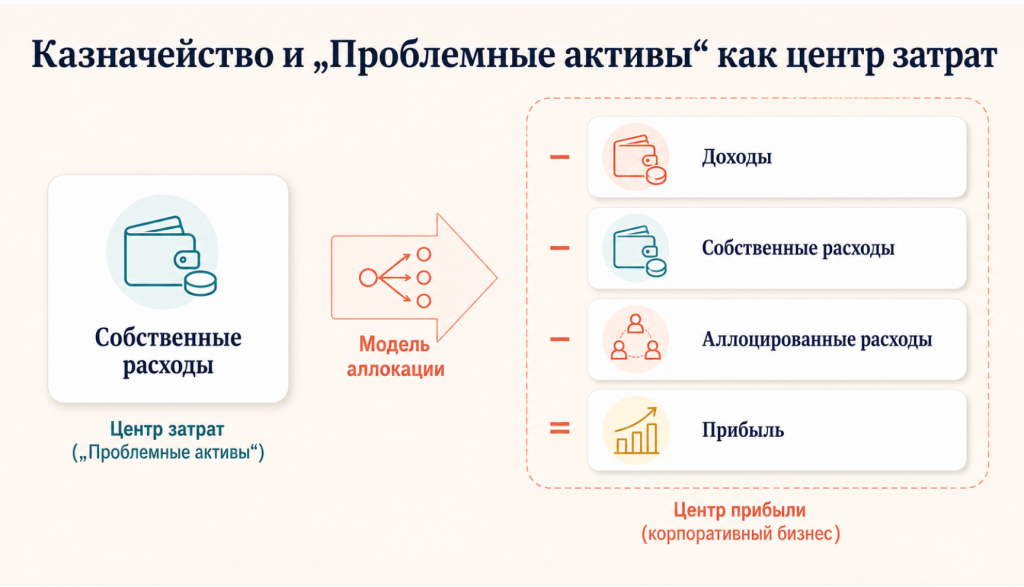
Похожий выбор возникает в отношении подразделения проблемных активов.
Если оставить его Центром затрат, расходы подразделения необходимо распределять. Если сделать Центром прибыли, меняется уже сама конструкция учета.
Во втором случае необходимо регламентировать передачу проблемных портфелей, изменить отражение резервов, перестать распределять расходы этого подразделения на бизнес-направления и установить для него показатели, связанные с собственным финансовым результатом.
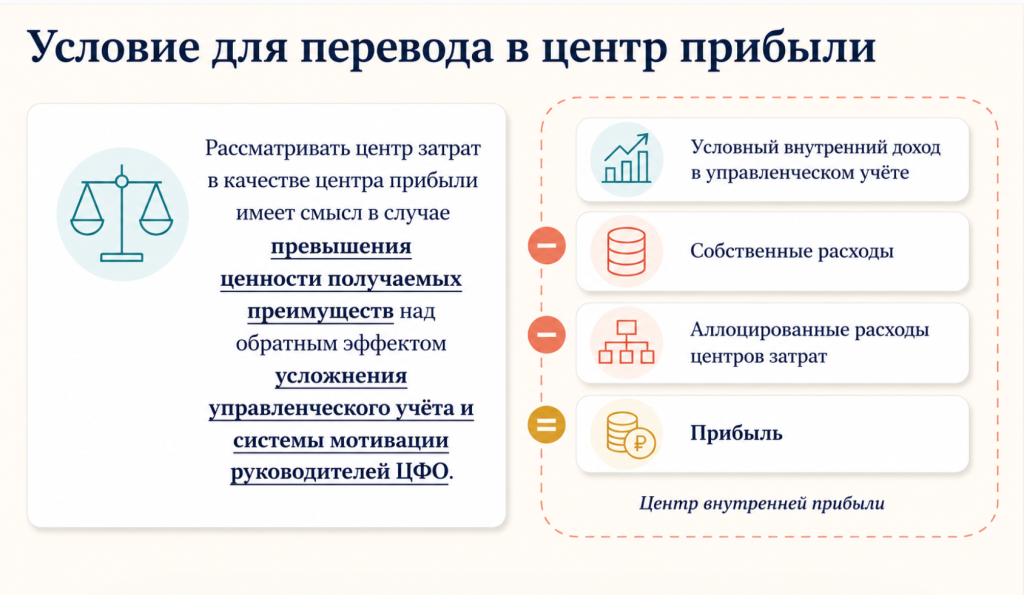
Вопрос отнесения центра к затратному или прибыльному нельзя решить простой сменой классификации в справочнике. За этим решением должна последовать перестройка соответствующих правил управленческого учета.
Вопрос 4. Как сопоставить процентные и комиссионные продукты
Для процентных продуктов естественными показателями являются количество и сумма выдач, размер портфеля. Для комиссионных — количество и объем операций.
Пока подразделение работает только с одним типом продуктов, подобрать базу для продуктового распределения относительно просто. Но что делать, если одна функция обслуживает и процентные, и комиссионные продукты?
Например, нельзя напрямую сопоставить кредитный портфель с количеством комиссионных операций: это показатели разной природы.
В качестве связующей базы можно использовать трудоемкость операций. Если в банке нормирована длительность выдачи и обслуживания, количество операций можно умножить на соответствующие нормативы. Если такого нормирования нет, одним из вариантов остается экспертная оценка времени сотрудников.
Вопрос 5. Сколько на самом деле стоит выдача продукта
Для продуктовой аналитики важно разделять расходы на выдачу и сопровождение продукта. Расходы на выдачу возникают один раз и относятся к месяцу, в котором продукт был выдан. Расходы на сопровождение возникают на протяжении всего срока его жизни.
Для ряда функций такое разделение достаточно очевидно. Андеррайтинг и риски в основном связаны с выдачей, операционный блок, финансовый мониторинг и работа с проблемными активами — преимущественно с сопровождением. При этом некоторые расходы однозначно разделить нельзя. Например, ИТ-системы работают и на выдачу, и на сопровождение продукта.
Отдельный вопрос возникает с расходами фронт-офиса. Чтобы распределить рабочее время сотрудников на продукты, можно использовать нормативы трудоемкости операций: количество выполненных операций умножается на норматив их длительности.
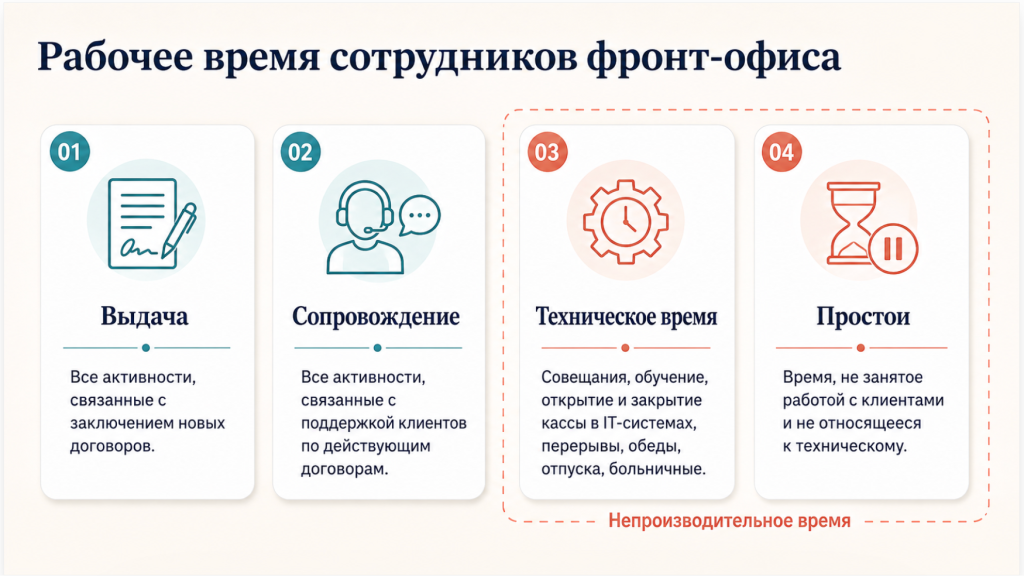
Однако не все рабочее время приходится непосредственно на продуктовые операции. И лучше отдельно учитывать техническое время и объективный простой.
К техническому времени относятся совещания, обучение, перерывы, обеды, отпуска, больничные, открытие и закрытие сессии и другие неизбежные составляющие рабочего процесса. Такое время рекомендуется распределять на продукты и бизнес-подразделения, поскольку оно является частью работы фронт-офиса.
С объективным простоем ситуация менее однозначна. Это время, когда сотрудник готов выполнять операции, но клиентов нет. С одной стороны, банк продолжает нести расходы на сотрудника. С другой — такой простой может быть связан с организацией работы сети, а не с конкретным продуктом. Если полностью отнести его на продукты, их расчетная прибыльность может снижаться из-за расходов, непосредственно с этими продуктами не связанных.
Поэтому решение о распределении объективного простоя необходимо отдельно зафиксировать в методологии конкретного банка. А при расчете стоимости продукта важно различать как минимум три составляющие: расходы на выдачу, расходы на сопровождение и рабочее время фронт-офиса, которое не относится непосредственно к продуктовым операциям.
Отдельная задача — ИТ
Высокая доля ИТ-затрат — еще одна характерная особенность банков.
Здесь расходы проходят несколько уровней: от инфраструктуры и амортизации до информационных систем, а затем — до подразделений, продуктов и других конечных объектов.
Особенно сложной становится продуктовая аналитика. Одна система может обслуживать несколько процессов и продуктов, использоваться одновременно при выдаче и сопровождении. Если банк хочет оценить расходы на уровне продукта, недостаточно будет отнести ИТ-бюджет на конкретное подразделение.
В такой модели необходимо определить, какие системы и ИТ-сервисы поддерживают конкретные функции и каким образом их стоимость должна пройти дальше до конечных объектов.
Что проверить в своей модели
Для практической проверки банковской модели можно использовать несколько вопросов:
- отделены ли действительно общебанковские расходы от затрат, у которых можно определить конкретного потребителя;
- понятно ли, что именно сохраняет выбранная база распределения общебанковских расходов — структуру затрат, финансового результата или другой показатель;
- определена ли роль отделения в модели и понятна ли дальнейшая судьба его расходов;
- соответствует ли учетный статус Казначейства и проблемных активов тому, как фактически оценивается их результат;
- существует ли сопоставимая база для подразделений, одновременно работающих с процентными и комиссионными продуктами;
- разделяются ли расходы на выдачу и сопровождение;
- определено ли, что происходит с техническим временем и объективным простоем сотрудников;
- можно ли проследить ИТ-расходы от инфраструктуры и систем до тех продуктов и функций, которые ими пользуются.
Если модель распределения расходов в банке уже работает несколько лет, имеет смысл проверить именно эти пять вопросов. Возможно, пересчета требуют не цифры, а правила, по которым банк получает представление о прибыльности продуктов и подразделений.
Операционная эффективность по-китайски: как превратить бизнес-тур в управленческий проект
Поездка на передовые предприятия Китая легко превращается в экскурсию: участники видят роботизированные линии и цифровые панели, но возвращаются к прежним задачам. Чтобы бизнес-тур дал управленческий результат, нужно изучать не отдельные технологии, а процессы, показатели и решения, которые стоят за ними.
Мошенничество в финтехе: цена удобства для бизнеса
Почему мошенничество в финтехе нельзя считать только задачей службы безопасности. Как оно влияет на рост, доверие клиентов, отношения с партнерами и требования регулятора. Какие компромиссы приходится учитывать между удобством сервиса и контролем, какие меры действительно работают на практике и почему подход к риску зависит от зрелости компании.