


Финансовое планирование в банке: как перейти от прогноза к решению
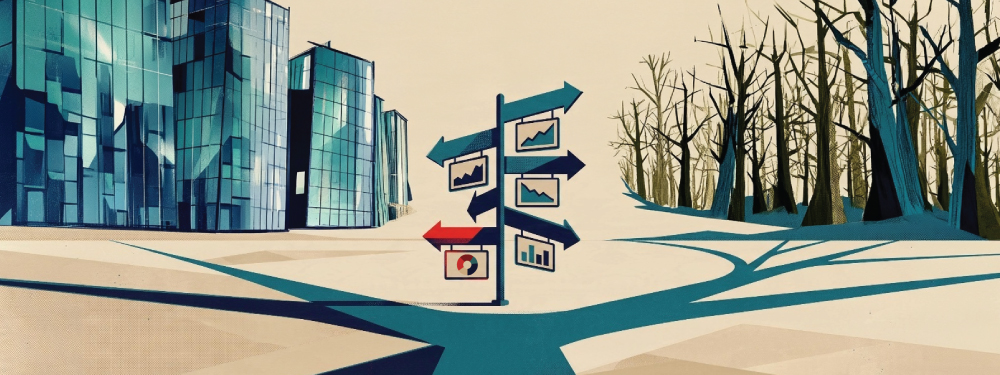
Прогноз прибыли ухудшился. Финансовая команда обновила модель, объяснила отклонение и подготовила новую презентацию. Какое решение теперь должен принять банк? Пересмотреть условия фондирования, изменить планы роста кредитного портфеля, перераспределить ресурсы или отказаться от инициативы, которая больше не приносит ожидаемого результата?
Здесь и проявляется управленческая ценность финансового планирования. Недостаточно своевременно подготовить прогноз. Важно понять, почему изменились ожидания, какие варианты действий доступны банку и насколько быстро необходимо принять решение.
Эти вопросы обсуждались на дискуссии о взаимодействии финансовой и риск-функций в банках. Участники поделились опытом работы, рассмотрели подходы к бюджетированию, оценке рисков, мониторингу показателей и управлению в кризисных ситуациях. Мы проанализировали обсуждение и выделили подходы, которые помогут финансовой команде перейти от новых расчетов к конкретным действиям.
Прогноз, бюджет и стратегия: что действительно требует пересмотра
Как часто банку нужно пересматривать планы? В ходе голосования на круглом столе мнения участников разделились: одни участники голосования ответили «раз в год», другие — «постоянно». Однако дальнейшее обсуждение показало, что участники говорили о разных процессах. Одни имели в виду утверждение бюджета, другие — регулярное обновление финансового прогноза.
Это различие принципиально.
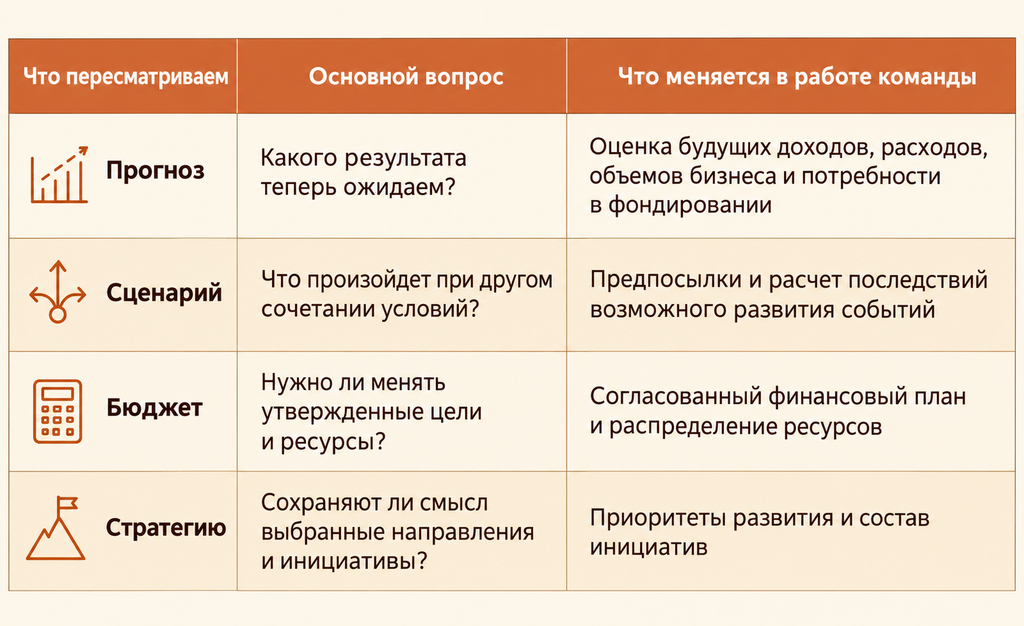
Прогноз отражает актуальные ожидания относительно будущих финансовых результатов с учётом изменившихся условий.
Бюджет устанавливает согласованные финансовые ориентиры и распределение ресурсов на определенный период.
Стратегия определяет долгосрочные приоритеты, направления развития и цели банка.
Изменение прогноза еще не означает, что нужно переутверждать бюджет. А пересмотр бюджета не всегда решает проблему, если перестала соответствовать рыночным условиям сама стратегическая инициатива.
Перед новым циклом расчетов полезно договориться, на какой вопрос отвечает команда:
В дискуссии были приведены разные практики. При запуске бизнеса с нуля бюджет приходилось пересматривать ежеквартально: возникали новые затраты и направления, по которым еще нужно было оценить будущие доходы. В другом случае банк вернулся к трехлетней стратегии менее чем через год после ее утверждения. Некоторые инициативы не дали ожидаемого результата, другие оказались успешнее предположений, появились новые возможности.
Отдельный пример — работа в Евразийском банке развития, где годовой бюджет дополняла ежемесячная прогнозная финансовая модель. Она позволяла оценивать объем бизнеса, портфель и необходимое фондирование, а затем использовать эти расчеты при подготовке бюджета.
Эти примеры показывают, что частота пересмотра планов зависит не только от календаря бюджетного процесса, но и от характера бизнеса, степени неопределённости и решений, которые необходимо принять.
Практический вопрос для CFO: что должно измениться по итогам пересмотра — ожидаемый результат, набор допущений, распределение ресурсов или выбор инициатив? Если ответ не определен, команда может потратить время на расчеты, которые не решают исходную задачу.
Перевести перечень рисков в финансовые последствия
Макроэкономические и геополитические риски регулярно присутствуют в банковских прогнозах. Однако само по себе включение риска в перечень еще не позволяет оценить его влияние на финансовый результат.В таджикском банковском контексте участники обсуждения выделили зависимость от денежных переводов и курса рубля. В казахстанском — обсуждались последствия санкционных ограничений и геополитических событий для банков и их клиентов.
Банк не может предотвратить внешние экономические потрясения, но способен оценить, через какой канал они действуют на его бизнес. Меняется ли поток операций? Снижается ли маржа? Возникают ли дополнительные ограничения для работы с клиентами? Ответ определяет, что потребуется пересчитать и кому нужно обсуждать дальнейшие действия.
Например, изменение стоимости фондирования может отразиться на процентной марже, доходности отдельных продуктов и прибыльности бизнеса. Ограничения в международных расчётах способны изменить клиентские потоки, объемы операций и комиссионные доходы.
Для финансовой команды важно проследить всю цепочку: от внешнего события через изменение ключевых показателей к финансовому результату и возможным управленческим действиям.
При этом необходимо различать существенность риска и возможность банка на него повлиять.
Например, банк может менять условия продуктов, качество обслуживания или внутренние процессы, чтобы удерживать клиентов. Но эти действия не гарантируют, что отток средств или снижение доходности удастся полностью предотвратить..
Поэтому совместная работа финансовой и риск-функций должна отвечать на два вопроса: насколько серьезными могут оказаться финансовые последствия и какие инструменты есть у банка для управления ситуацией.
Ответы позволяют перейти от общего описания угроз к сценариям, которые можно использовать при планировании ликвидности, фондирования, доходности и распределения ресурсов.
Финансовая трансформация: достаточно ли ресурсов для выполнения плана
Даже хорошо рассчитанный финансовый план может оказаться нереалистичным, если банк недооценивает ресурсы, необходимые для его выполнения.
В ходе дискуссии участники обратили внимание на распространенный дисбаланс: развитие бизнес-направлений и клиентских сервисов нередко опережает изменения в бэк-офисе.
Банк может планировать увеличение объема операций, запуск новых продуктов или расширение клиентской базы. Однако достижение этих целей зависит не только от коммерческих подразделений, но и от готовности операционных процессов, информационных систем и поддерживающих функций.
Если финансовая модель предполагает определенный срок запуска продукта и объем операций, необходимо проверить, способен ли банк обеспечить их выполнение.
До включения эффекта в план финансовой команде важно обсудить с владельцами процессов несколько вопросов:
- Какой дополнительный объем операций потребуется обрабатывать?
- Готовы ли существующие системы и процессы к увеличению нагрузки?
- Какие изменения в бэк-офисе должны завершиться к запуску инициативы?
- Какие дополнительные сотрудники, технологии и операционные расходы нужны для достижения планового результата?
- Как возможная задержка запуска повлияет на сроки получения эффекта и затраты?
Особое значение имеет качество предпосылок, заложенных в финансовую модель.
Плановый объем продаж, заявленный бизнес-подразделением, и подтверждённая операционной командой готовность обслуживать этот объём — не одно и то же.
Если необходимые ресурсы еще не обеспечены, ожидаемый финансовый результат следует рассматривать с учетом этой неопределённости.
Мониторинг: какие показатели действительно требуют внимания
Регулярный пересмотр прогноза не обязательно означает ежедневную переделку всей модели. Гораздо важнее своевременно замечать изменения факторов, которые могут существенно повлиять на бизнес.
В одном из банков для отслеживания факторов, влияющих на бизнес банка, использовались дашборды. На них собирали данные о денежных переводах мигрантов, стоимости топлива, количестве входящих заявок, доле одобрений и марже валютных операций. Маржу отслеживали еженедельно.
Ценность такого мониторинга — в связи показателей с финансовыми результатами и управленческими решениями.
Этот набор связан с конкретной бизнес-моделью. Для другого банка нужны свои показатели. Однако сам подход можно использовать: рядом с наблюдаемым сигналом сформулировать вопрос, который финансовая команда должна разобрать.
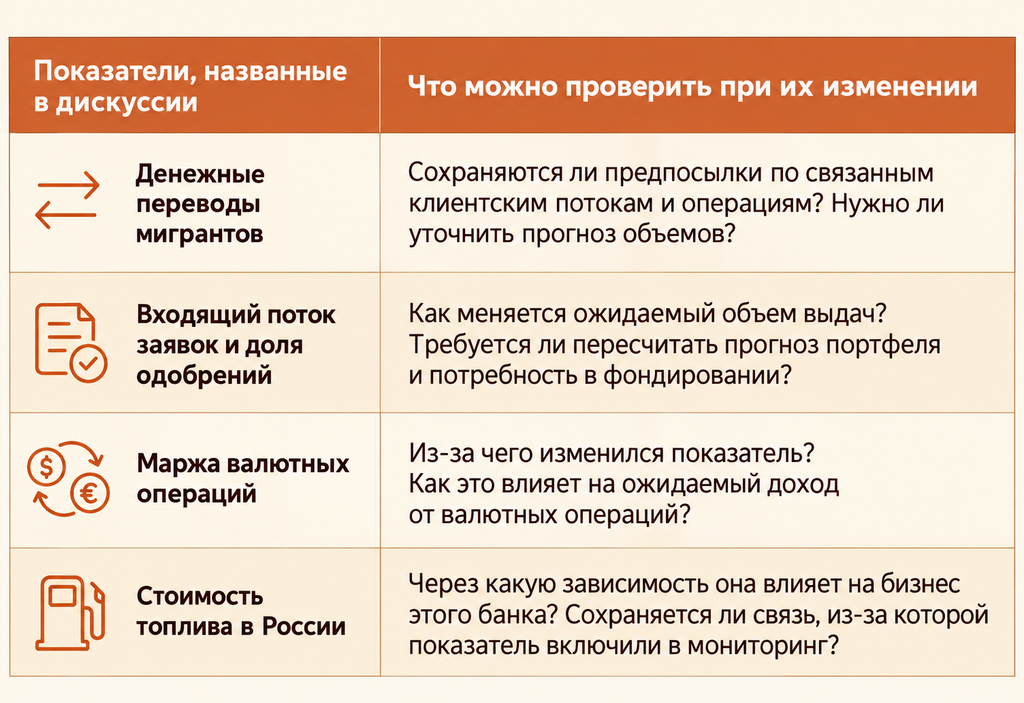
Например, снижение входящего потока заявок может стать сигналом для пересмотра прогноза выдач. Изменение стоимости фондирования — поводом проверить ожидаемую процентную маржу. Снижение доходности валютных операций — основанием для более подробного анализа причин и возможных действий.
При этом универсального набора показателей не существует. Он зависит от структуры бизнеса, клиентской базы, источников дохода и основных рисков конкретного банка.
Чтобы мониторинг помогал принимать решения, для каждого существенного показателя стоит определить источник данных, ответственного за анализ и условие, при котором вопрос выносится на рассмотрение. Порог и периодичность нужно выбирать с учетом своей модели: универсальных значений спикеры не приводили.
Полезная проверка для руководителя — вспомнить последнее заметное изменение показателя. Кто его разобрал, какой прогноз уточнили и какое решение предложили?
От банковской отчётности к управленческому решению
Ежедневная банковская отчетность показывает, что произошло: как изменились доходы, расходы, объемы операций и другие показатели. Но для выбора дальнейших действий нужно понять причины изменений и оценить их последствия.
Предположим, прибыль оказалась ниже прогноза. Что повлияло на результат: подорожало фондирование, сократился объем кредитования или выросли затраты? От ответа зависит решение. Само отклонение показывает масштаб проблемы, но не подсказывает, что нужно исправить.
Поэтому на комитете по управлению активами и пассивами — КУАП — или другом уполномоченном органе, в зависимости от характера вопроса, полезно структурировать информацию вокруг пяти элементов:
- Что изменилось: какой показатель отклоняется от ожиданий и насколько существенно?
- Почему это произошло: какие факторы повлияли на результат и чем это подтверждается?
- Что можно сделать: доступные варианты действий и их ожидаемые последствия.
- Что пока неизвестно: каких данных не хватает и как это ограничивает оценку.
- Что требуется решить: какое действие предлагается, кто отвечает за исполнение и когда нужно проверить результат.
Такая подготовка помогает руководителям быстрее разобраться в ситуации и выбрать действие.
При этом важно открыто обозначать ограничения анализа. Если данные неполные, важно прямо обозначить пробелы и допущения, на которых основаны расчеты.
Для CFO ценность аналитической работы определяется не только точностью расчётов, но и тем, насколько они помогают руководству разобраться в причинах изменений и принять обоснованное решение.
Антикризисное управление: когда скорость важнее детализации
В антикризисном управлении скорость решений и глубина анализа имеют разный вес на разных стадиях.
Исторический пример 2008 года хорошо показывает эту разницу. Для оперативного управления в банке был создан антикризисный комитет из пяти человек. В острой фазе он оперативно разбирал вопросы ликвидности, работы офисов и лимитов. Требовалось принимать решения сегодня и реализовывать их на следующий день.
Когда первоначальное напряжение снизилось, кризисные проблемы остались: просроченная задолженность, зависшие активы, потребность в ликвидности. Дальнейшие действия требовали более подробного анализа внутренних и рыночных данных.
Из этого опыта можно вывести два режима антикризисного управления:
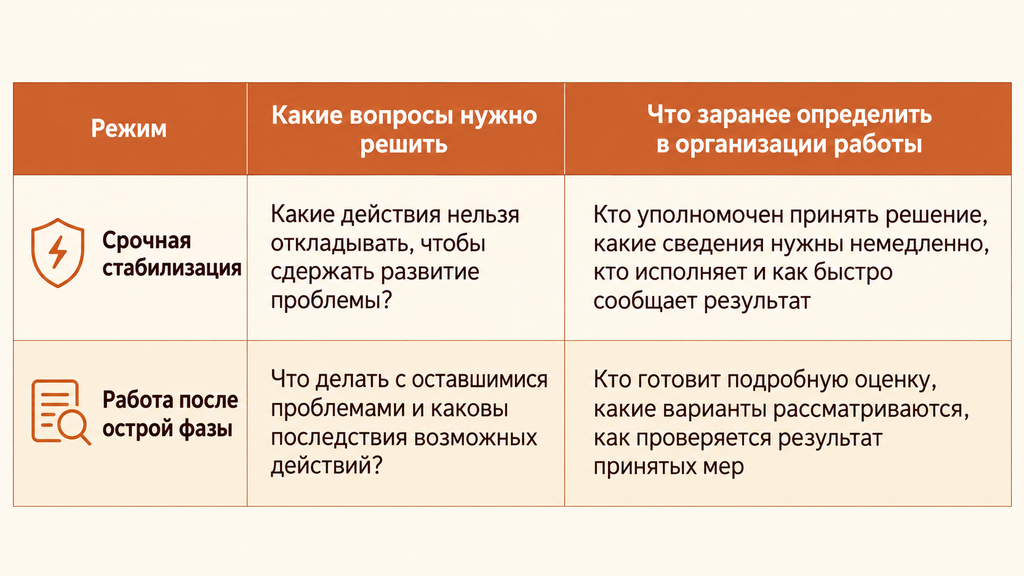
Сокращение пути согласования требует заранее определенных полномочий и порядка эскалации. Быстро собрать антикризисный комитет недостаточно. Необходимо заранее понимать, какие решения он вправе принимать, какие вопросы требуют дополнительного согласования и кто отвечает за реализацию принятых мер.
В ходе дискуссии приводился и другой пример: репутационный кризис банка сопровождался оттоком депозитов и серьезными проблемами с ликвидностью. Поддержку обеспечили внешние источники финансирования.
Этот случай подчеркивает значение заблаговременной оценки доступных источников ликвидности. Для банка важно не только знать потенциальные источники поддержки, но и понимать условия их использования, ограничения и порядок привлечения средств в стрессовой ситуации.
В кризисе качество финансового управления определяется не объемом подготовленных расчётов, а способностью своевременно оценить ситуацию, определить приоритеты и обеспечить исполнение решений.
С чего начать CFO и финансовой команде
Чтобы понять, насколько эффективно финансовое планирование поддерживает управленческие решения, не обязательно начинать с масштабной трансформации. Полезно выбрать одно существенное отклонение от плана и восстановить всю последовательность работы с ним.
Когда изменились условия? Когда появился сигнал? Кто объяснил причину, обновил прогноз и предложил действие? Сколько времени заняло решение и что произошло после его исполнения?
Такой разбор помогает выявить, где именно возникают задержки: при получении данных, анализе причин, подготовке вариантов или согласовании действий. По его итогам полезно выбрать одно изменение — например, назначить ответственного за разбор сигнала, уточнить повод для пересмотра прогноза или определить полномочия по конкретному решению.
Главная задача финансового планирования — не просто повысить точность прогноза, а сократить расстояние между изменением условий и обоснованным управленческим решением.
Для CFO это означает переход от роли поставщика финансовых данных к роли партнера бизнеса, который помогает оценивать последствия, выбирать между альтернативами и своевременно корректировать действия банка.
Редакционное примечание
Материал подготовлен редакцией B2B Events по итогам круглого стола в рамках Евразийского форума финансового менеджмента 2026. Аналитические выводы и обобщения не обязательно отражают позиции участников дискуссии или представляемых ими организаций.
При анализе материалов дискуссии, структурировании информации и подготовке статьи использовались инструменты искусственного интеллекта. Итоговый текст прошёл редакционную проверку. Ответственность за содержание и публикацию материала несет редакция B2B Events.
ИИ в финансовой функции: быстрее — еще не значит дешевле
ИИ ускоряет расчеты и сокращает рутину, но не всегда снижает расходы. На примерах Kcell, Freedom Life и EA Group Holding разбираем, как оценить эффект внедрения, работать с данными и определить, какие решения оставить человеку.
ESG в банках: как связать финансирование, риски и управленческие решения
ESG может расширять доступ к финансированию, но не гарантирует снижения его стоимости. Для финансовой организации важнее понять, как экологические, социальные и управленческие факторы влияют на риски и решения по портфелю. Разбираем, почему отчетности недостаточно, с каких заемщиков можно начать проверку процедур и как связать работу с данными со стратегией банка.