


ESG в банках: как связать финансирование, риски и управленческие решения
ESG-отчет подготовлен, показатели собраны, цели определены. Но как эта работа влияет на финансовые решения банка? Помогает ли она оценивать риски заемщиков, управлять кредитным портфелем и расширять доступ к финансированию?
Для финансового руководителя ESG имеет два измерения. С одной стороны, банку необходимо объяснять инвесторам и кредиторам, как экологические, социальные и управленческие факторы влияют на его собственные риски. С другой — учитывать соответствующие факторы при оценке клиентов и принятии кредитных решений.
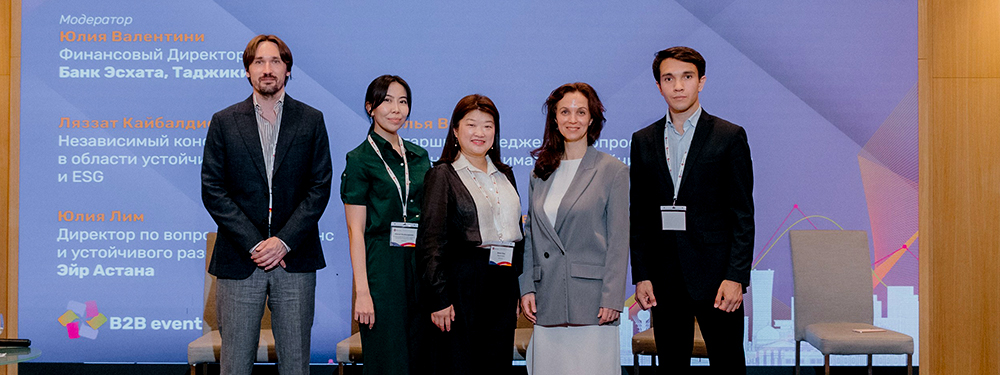
Эти вопросы обсуждались на круглом столе с участием представителей банков, реального сектора и консультантов. В дискуссии приняли участие Юлия Валентини, финансовый директор Банка Эсхата; Калижан Калиев, директор департамента ESG Altyn Bank; Юлия Лим, директор по вопросам устойчивого развития Эйр Астана; Илья Вульф, старший менеджер по вопросам изменения климата и устойчивого развития Ernst & Young; и Ляззат Кайбалдиева, независимый консультант в области устойчивого развития, ESG и нефинансовой отчетности.
Опыт участников показывает, что ключевой вопрос заключается не столько в наличии ESG-отчетности, сколько в том, используются ли собранные данные при оценке рисков, привлечении финансирования и выборе управленческих решений.
Доступ к финансированию и низкая ставка — разные результаты
ESG может влиять на доступ компании к финансированию, но не гарантирует снижения его стоимости. Для финансового руководителя важно различать эти два результата.
По опыту Банка Эсхата, ESG-факторы уже учитываются при скоринговой оценке. Однако выполнение соответствующих требований не означает автоматического снижения ставки для конечного заемщика.
Илья Вульф привел пример программы GEFF Европейского банка реконструкции и развития. По его словам, финансирование через банки-партнеры может предоставляться по ставке ниже рыночной, хотя размер разницы он не уточнил. При этом проекты должны отвечать условиям программы, в том числе входить в перечень зеленых технологий .
Более низкая ставка может быть одним из преимуществ такого финансирования, но ее наличие и размер зависят от условий конкретной программы, характеристик заемщика и проекта.
Ляззат Кайбалдиева рассмотрела ESG-облигации в Казахстане прежде всего как дополнительный канал привлечения капитала. По ее оценке, на практике такие инструменты преимущественно используются крупными организациями с государственным участием и банками развития.
Она также отметила, что интерес малого и среднего бизнеса к облигационному финансированию поддерживался государственными субсидиями, а после их отмены снизился. Для многих компаний этого сегмента банковское кредитование остается более доступным способом привлечения средств.
Таким образом, финансовой команде необходимо оценивать не абстрактные преимущества ESG, а конкретные условия финансирования: доступность инструмента, требования к заемщику, допустимые направления использования средств, стоимость капитала и дополнительные обязательств
Что именно финансирует инструмент
При выборе инструмента устойчивого финансирования важно понимать, какие обязательства принимает на себя заёмщик или эмитент.
Зелёные облигации предполагают использование привлеченных средств для финансирования или рефинансирования определённых экологических проектов. Социальные облигации предназначены для проектов с социальным эффектом, а облигации устойчивого развития могут сочетать оба направления.
Иной механизм используется в инструментах, условия которых привязаны к достижению показателей устойчивого развития. В этом случае средства не обязательно направляются на конкретные зелёные или социальные проекты. Вместо этого компания принимает обязательства по согласованным показателям, а условия финансирования могут изменяться в зависимости от их выполнения.
Например, при недостижении установленных целей стоимость финансирования может увеличиться, если такой механизм предусмотрен условиями инструмента.
Для финансовой команды различие принципиально. В первом случае необходимо подтвердить целевое использование средств, во втором — обеспечить надежность показателей, реалистичность целей и возможность проверки достигнутых результатов.
Инвестору нужна связь ESG-показателей с финансовыми результатами
Публикация ESG-отчёта не снимает всех вопросов инвесторов и кредиторов. При принятии решения о финансировании им важно понимать не только заявленные цели компании, но и связанные с ними риски, возможные финансовые последствия и меры по их снижению. Даже отчётность, подготовленная по общим стандартам, не заменяет анализа конкретной компании или сделки.
Часть дополнительных вопросов возникает из-за того, как организации выбирают и используют ESG-показатели. Нередко внимание сосредоточено на данных, которые проще собрать и рассчитать, тогда как их связь с операционной деятельностью, финансовым планированием и управленческими решениями остаётся неочевидной.
Инвестору важно понимать, какие ESG-риски компания считает существенными, как оценивает их возможное влияние на бизнес и какие меры планирует предпринять. Для банка это может означать необходимость объяснить, как выявленные риски учитываются в кредитной политике, отраслевых приоритетах и управлении портфелем.
Для компаний реального сектора задача состоит в определении показателей, существенных для их деятельности, с учётом отраслевой специфики и ожиданий заинтересованных сторон.
Юлия Лим рассказала о подходе Эйр Астана, основанном на анализе ожиданий заинтересованных сторон и выборе показателей, значимых для авиационной отрасли. По её мнению, такие показатели должны использоваться не только в отчётности, но и в управлении компанией.
Отдельная проблема связана с реалистичностью ранее объявленных целей. В авиации некоторые компании взяли на себя обязательства по существенному сокращению выбросов, однако практические возможности декарбонизации оказались ограниченными. В результате отдельные участники отрасли начали пересматривать ранее заявленные ориентиры.
Этот пример показывает, почему при оценке ESG-обязательств важно учитывать не только целевые показатели, но и реальные возможности их достижения, необходимые инвестиции и ограничения, с которыми сталкивается компания.
От климатического стресс-тестирования к управлению кредитными рисками
Климатическое стресс-тестирование помогает оценить, как различные климатические сценарии могут повлиять на финансовое положение заёмщиков и качество кредитного портфеля. Однако проведение такой оценки ещё не означает, что её результаты используются при принятии решений.
Ляззат Кайбалдиева обратила внимание на различия в банковской практике. Некоторые банки уже проводят собственное климатическое стресс-тестирование, тогда как другие пока ограничиваются качественным описанием климатических рисков и их возможных последствий.
Одна из основных задач — перейти от выявления рисков к оценке их финансового воздействия. Отраслевые данные позволяют определить общие тенденции и потенциально уязвимые сегменты портфеля. Но для анализа конкретного заёмщика необходимо учитывать особенности его деятельности, финансовое положение и подверженность соответствующим рискам.
Дополнительную сложность создаёт временной горизонт. Климатические сценарии могут охватывать десять, двадцать, тридцать лет и более, что существенно отличается от горизонтов, используемых во многих текущих финансовых и кредитных оценках. Работа с такими сценариями требует специальных методик, качественных данных и понимания допущений, на которых основаны расчёты.
При этом задача банка не сводится к включению результатов стресс-тестирования в отдельную модель. Необходимо определить, где и каким образом климатические риски должны учитываться в существующих процессах: при анализе заёмщиков, установлении лимитов, оценке отраслевых концентраций и управлении кредитным портфелем.
Опыт Altyn Bank показывает, с какими вопросами сталкиваются организации на этапе интеграции ESG-факторов в кредитные процессы. По словам Калижана Калиева, на момент дискуссии эти факторы ещё не были включены в кредитный скоринг банка. Команда работала над их интеграцией во внутренние документы и процедуры.
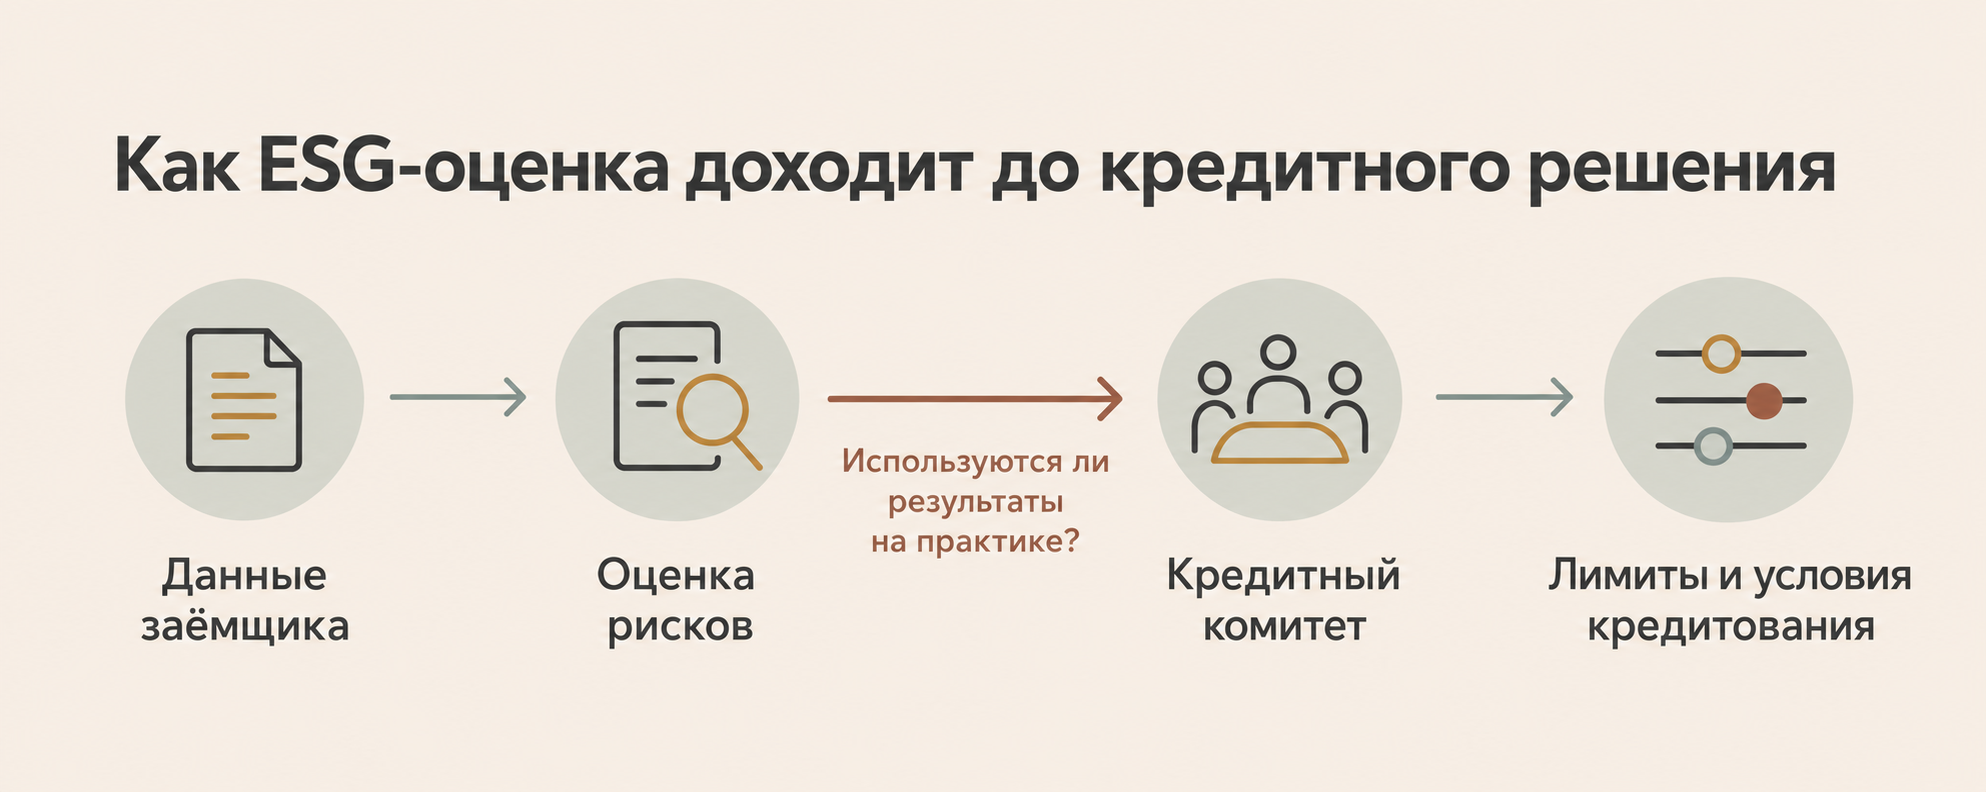
Для банков, находящихся на аналогичном этапе, практическим шагом может стать проверка существующего кредитного процесса: какие ESG-данные запрашиваются у заёмщика, кто оценивает их существенность, каким образом результаты анализа передаются на рассмотрение кредитного комитета и в каких случаях они могут повлиять на решение.
Такая проверка позволяет выявить пробелы между сбором информации, оценкой рисков и её фактическим использованием в кредитовании.
Начать можно с выбранной части портфеля
При ограниченных ресурсах банку необязательно сразу внедрять новые процедуры оценки ESG-рисков во всём кредитном портфеле. Начать можно с отдельной группы заёмщиков, чтобы проверить, насколько эти процедуры применимы на практике.
Для первоначальной оценки можно выбрать клиентов из отраслей с повышенной подверженностью экологическим, социальным или управленческим рискам. Другой вариант — начать с крупных корпоративных заёмщиков, по которым доступно больше информации, включая публичную отчётность и ESG-рейтинги. Однако наличие таких данных само по себе не гарантирует их полноты и пригодности для кредитного анализа.
Проверка на выбранной группе клиентов позволяет выяснить, достаточно ли информации для оценки рисков, понятен ли порядок её рассмотрения, как результаты учитываются при принятии решений и каким образом требования банка доводятся до заёмщиков.
При этом важно не стремиться сразу охватить все ESG-показатели, а определить факторы, существенные для конкретного бизнеса. В первую очередь следует учитывать риски, способные повлиять на денежные потоки, финансовое положение и способность заёмщика выполнять обязательства.
Такой подход помогает банку проверить не только качество данных, но и работоспособность процедур, прежде чем распространять их на более широкий кредитный портфель.
ESG-данные: как обеспечить достоверность показателей
Надёжность ESG-отчётности зависит не только от выбора показателей, но и от возможности подтвердить их происхождение и методику расчёта. Это важно учитывать с самого начала сбора данных, даже если независимая проверка пока не планируется.
Ляззат Кайбалдиева привела пример ситуации, когда организация несколько лет публикует ESG-отчёты, но при последующей проверке не может подтвердить приведённые в них показатели. Причина часто заключается в отсутствии надлежащей документации и прозрачного порядка сбора информации.
Например, при раскрытии данных о потреблении энергии необходимо понимать, из каких источников получены сведения, как рассчитан итоговый показатель и какими документами он подтверждается.
Ошибки в исходных данных влияют не только на достоверность отчётности. Если сведения о выбросах некорректны, компания рискует установить цели сокращения на неверной основе и впоследствии получить искажённую оценку достигнутых результатов.
Поэтому при организации сбора ESG-данных важно заранее определить источники информации, методику расчёта и порядок документального подтверждения показателей. Это снижает риск последующего пересмотра отчётности, оценок и установленных целей.
ESG-функции нужны полномочия и связь со стратегией
Эффективность ESG-функции зависит не только от её места в организационной структуре, но и от поддержки руководства, полномочий и возможности участвовать в принятии бизнес-решений.
В Altyn Bank департамент ESG курирует заместитель председателя правления. По мнению Калижана Калиева, ESG-функция должна быть непосредственно связана с высшим руководством, поскольку её задачи затрагивают стратегию и управление бизнесом. При этом создание отдельных комитетов необязательно: соответствующие вопросы могут рассматриваться существующими органами управления.
В Эйр Астана ESG-функция подчиняется первому руководителю компании. Юлия Лим считает такую модель подходящей для своей организации, но подчёркивает, что универсального решения нет. Организационная структура зависит от отрасли, зрелости компании и условий её деятельности.
Участники также представили разные подходы к стратегическому управлению ESG. Калижан Калиев выступил за интеграцию принципов устойчивого развития в единую бизнес-стратегию. Юлия Лим рассказала об отдельной стратегии устойчивого развития Эйр Астана, которая требует регулярного пересмотра и обновления.
Эти подходы не обязательно исключают друг друга. Наличие отдельной ESG-стратегии не препятствует включению её целей в общее бизнес-планирование.
Ляззат Кайбалдиева подчеркнула принципиальное условие: ESG должен быть связан с бизнес-стратегией, риск-менеджментом и корпоративным управлением.
Таким образом, важен не столько выбор организационной модели, сколько способность ESG-функции влиять на реальные решения компании и обеспечивать согласованность целей устойчивого развития с бизнес-приоритетами.
Что проверить финансовому руководителю
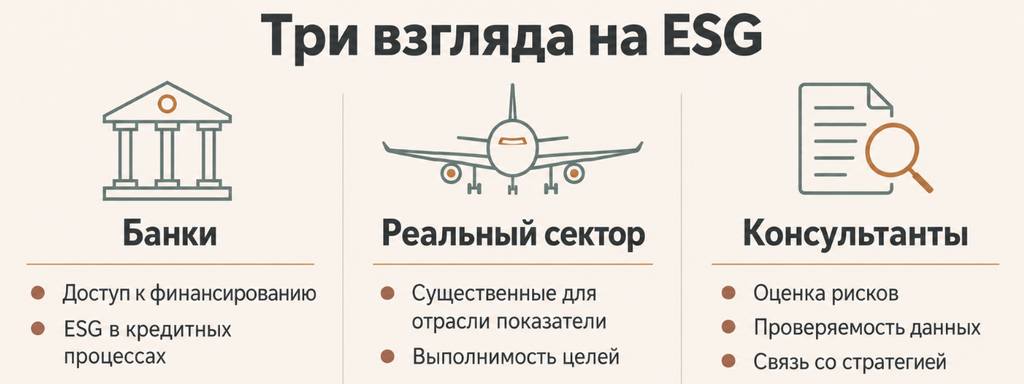
Опыт участников дискуссии позволяет выделить пять вопросов, которые помогут оценить, насколько ESG интегрирован в финансовое управление и принятие решений.
- Финансирование: Какие инструменты устойчивого финансирования доступны банку или компании? Каковы их условия, стоимость и дополнительные обязательства?
- Кредитный процесс: Учитываются ли выявленные ESG-риски при оценке заёмщиков и принятии кредитных решений или результаты анализа остаются только в отчётности?
- Приоритеты: Определены ли ESG-риски, способные существенно повлиять на финансовые результаты? Можно ли начать с их оценки на выбранной части кредитного портфеля?
- Данные. Известны ли источники ключевых ESG-показателей, понятны ли методики их расчёта и можно ли подтвердить достоверность информации?
- Ответственность. Кто отвечает за включение ESG-факторов в управление рисками, финансовое планирование и стратегические решения?
Начать можно с простого вопроса: если один из ESG-показателей существенно изменится, повлияет ли это на какое-либо решение банка? Если нет, стоит разобраться, какую управленческую задачу решает сбор этого показателя и насколько он действительно существенен для бизнеса.
Опыт участников дискуссии показывает, что зрелость ESG-практик определяется не количеством раскрываемых показателей и не наличием отдельной стратегии. Гораздо важнее, насколько банк способен использовать эту информацию для оценки рисков, распределения ресурсов и принятия финансовых решений. Именно переход от формального выполнения ESG-требований к их практическому применению становится ключевой задачей для финансового руководства.
Редакционное примечание
Материал подготовлен редакцией B2B Events по итогам круглого стола в рамках Евразийского форума финансового менеджмента 2026. Аналитические выводы и обобщения не обязательно отражают позиции участников дискуссии или представляемых ими организаций.
При анализе материалов дискуссии, структурировании информации и подготовке статьи использовались инструменты искусственного интеллекта. Итоговый текст прошёл редакционную проверку. Ответственность за содержание и публикацию материала несет редакция B2B Events.
Финансовое планирование в банке: как перейти от прогноза к решению
Обновленный прогноз показывает, какого результата ожидать, но не всегда подсказывает, что делать дальше. Разбираем, когда банку нужно пересматривать бюджет или стратегию, как связать риски с финансовыми показателями и какие данные помогают принимать решения — в текущей работе и во время кризиса.