




CLTV в банке: как связать клиентское поведение с доходностью
Банки хорошо умеют считать прошлое. Финансовая отчетность показывает, сколько заработано, на каких продуктах сформировалась прибыль и какие статьи дали основной результат. С этим инструментарием у финансовой функции, как правило, все в порядке.
Но что именно обеспечит результат завтра?
В условиях, когда рынок и клиентское поведение меняются быстрее, традиционного прогноза на агрегированных показателях становится недостаточно. Даже точный бюджет не объясняет до конца, за счет каких клиентов, продуктов и моделей поведения будет сформирована будущая прибыль.
Один из способов приблизиться к такому пониманию — CLTV, то есть оценка ценности клиента за весь период его отношений с банком. Римма Патахова, финансовый директор Bereke Bank, поделилась опытом банка: здесь CLTV используют не вместо P&L, а вместе с ним.
P&L и CLTV отвечают на разные вопросы
Не нужно противопоставлять эти два инструмента. P&L дает точную картину уже состоявшегося финансового результата. Можно увидеть доходность продукта, портфеля или конкретной статьи и разобраться, почему банк получил именно такую прибыль.
У CLTV иной объект анализа. В центре оказывается клиент со всей совокупностью его отношений с банком: какие продукты он использует, какие операции совершает, сколько дохода приносит, во что обошлось его привлечение и как долго он, предположительно, останется активным.
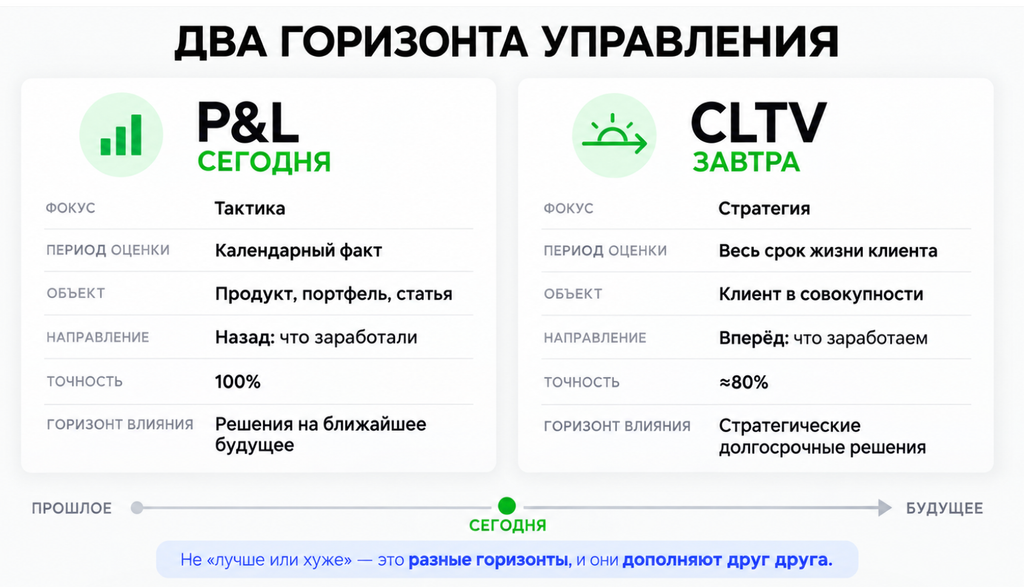
Различается и горизонт решений. P&L в первую очередь помогает управлять текущей экономикой. CLTV нужен там, где необходимо понять долгосрочные последствия сегодняшних действий.
Но для этого недостаточно просто перенести привычные финансовые показатели с продукта на клиента. Если продолжать работать со средними значениями по всей клиентской базе или крупному сегменту, значительная часть различий в поведении останется незаметной.
Почему «средний клиент» плохо помогает принимать решения
Средний чек, средний остаток, средний доход или средняя комиссия удобны для отчетности. Но после на основании этих цифр банк пытается решить, кого привлекать, кому предлагать следующий продукт и на кого тратить бюджет удержания.
В Bereke Bank пришли к выводу, что такого объекта, как «средний клиент», в практическом смысле просто нет. И это хорошо видно на массовом сегменте.
Если рассматривать массовый сегмент без дополнительного деления, видно типичную динамику: со временем доля активных клиентов постепенно сокращается. Но если разделить ту же клиентскую базу по набору используемых продуктов, одна усредненная кривая распадается на несколько совершенно разных.
Так, банк проанализировал три группы:
- клиенты с депозитом и картой;
- клиенты только с депозитом;
- клиенты только с картой.
У этих групп различались не только темпы снижения активности. Отличались остатки, доля бесплатных средств, валютные доходы и потенциал кросс-продаж кредитов. То, что на уровне отчетности выглядело единым массовым сегментом, с точки зрения экономики оказалось несколькими разными типами бизнеса.
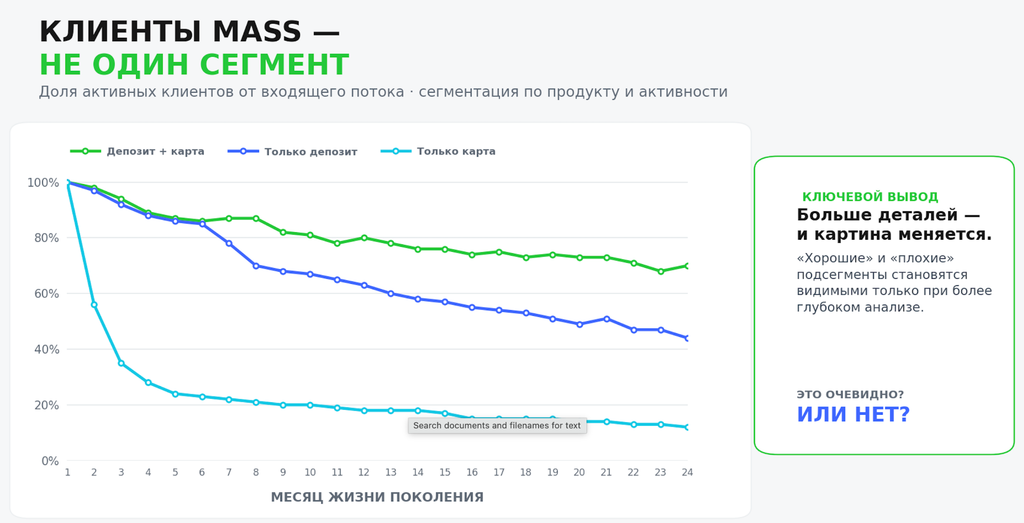
Здесь CLTV помогает перейти от усредненного взгляда на клиентскую базу к более точной оценке отдельных групп. Банк начинает лучше понимать, какие клиенты действительно ценны, за счет какого поведения формируется их доходность и на какие сегменты стоит направлять ресурсы.
Расчет CLTV: формула проще, чем данные
В основе модели лежит несколько понятных составляющих: доход клиента, срок его жизни в банке, дисконтирование будущего денежного потока и CAC — стоимость привлечения.
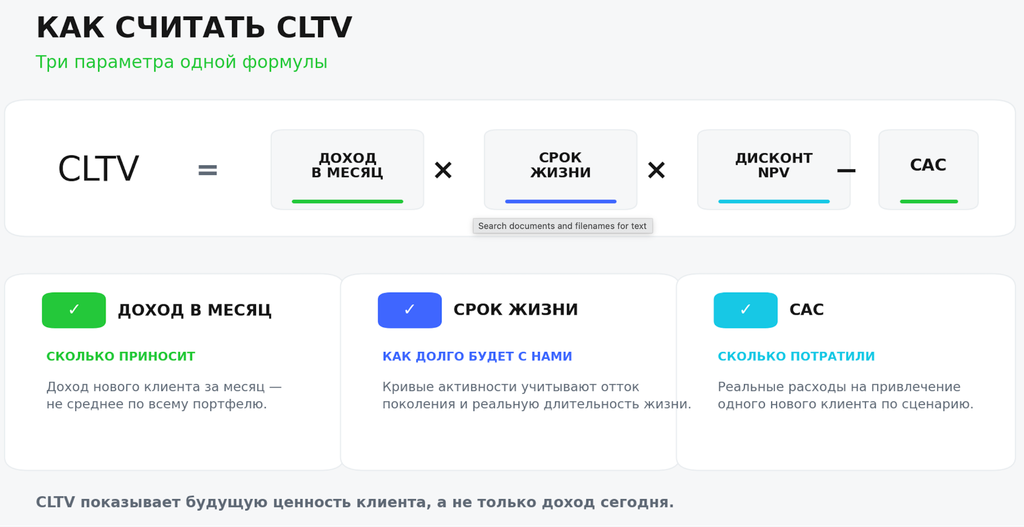
Самая трудная часть — не математическая формула. Гораздо сложнее корректно определить ее параметры.
Первый вопрос — сколько клиент действительно приносит банку.
Здесь у финансовой функции относительно сильная позиция: основные операции фиксируются в системах. Можно собрать доходы по кредитам, средствам клиентов, валютным операциям, картам, платежам, переводам и программам лояльности.
Второй — как долго клиент останется активным.
Простой вариант — оценить срок жизни через коэффициент оттока. Например, при оттоке 20% ориентиром может быть срок жизни около пяти лет. Но более глубокий подход — анализировать отдельные поколения клиентов: когда они пришли, как ведут себя через месяц, три месяца, полгода и далее.
Третий вопрос — сколько банк потратил на привлечение клиента.
Эта часть сложнее. Доходы гораздо проще связать с конкретным клиентом, чем многие операционные расходы. Поэтому Bereke Bank продолжает работу над более точным распределением затрат на клиента. CAC здесь нужен прежде всего для оценки стоимости привлечения клиента. Полное распределение расходов на обслуживание клиента в банке пока дорабатывают
Почему не стоит ждать идеального хранилища
В Bereke Bank не ждут полного набора данных для расчета CLTV. Если информации уже достаточно для принятия решения, с ней начинают работать.
В банке выделены шесть групп статей, которые покрывают около 80% доходов:
- доходы по кредитам;
- процентный доход от средств клиентов;
- FX-доходы;
- карточные доходы и расходы;
- переводы и платежи;
- привилегии и программы лояльности.
Оставшиеся статьи могут быть редкими, нерегулярными или слабо связанными с клиентским поведением. Их отсутствие на первом этапе не обязательно мешает увидеть основные закономерности.
В качестве рабочего ориентира в банке выбрали MVP за три месяца вместо длительного ожидания идеальной витрины данных. Для Bereke Bank это было особенно важно: после санкционного периода банку пришлось фактически заново восстанавливать часть сервисов и клиентской базы.
Для анализа использовали в основном данные за 2024-2025 годы. Двух лет истории оказалось достаточно, чтобы построить кривые поколений, запустить CLTV-калькулятор и начать находить различия между клиентскими группами.
Два года данных — не универсальный ориентир. Важно другое: даже неполной истории может быть достаточно, чтобы начать анализ и принимать более обоснованные решения.
Дальше ценность дает уже не столько объем накопленных данных, сколько глубина их анализа. Следующее направление — более детальный анализ клиентского поведения по транзакционным сценариям.
Транзакционное поведение меняет сегментацию
Продукт, с которым клиент пришел в банк, — только начало.
Дальше становится важно, что он делает: оставляет ли средства на счете, проводит ли валютные операции, пользуется ли картой, совершает ли международные переводы, берет ли второй продукт, как часто совершает операции.
При такой глубине анализа привычные продуктовые сегменты постепенно дополняются поведенческими микросегментами. Например, два клиента могут иметь депозит, но представлять для банка совершенно разную экономику.
Один пользуется несколькими сервисами, поддерживает остатки и совершает операции. Другой пришел только на высокую депозитную ставку и готов уйти, когда более выгодное предложение появится в другом банке.
Продукт один, поведение разное. Значит, отличаются и решения по удержанию.
По той же причине в банке уточняют само понятие активного клиента. Наличие действующего договора еще не всегда означает реальную активность. Если человек давно не совершает операций и держит на счете символический остаток, учитывать его наравне с транзакционно активным клиентом может быть некорректно.
Когда новый продукт меняет не только доход
Еще один пример связан с запуском новой FX-платформы.
При обычном анализе оценить эффект такого решения непросто. Рост валютных операций может быть связан как с продуктом, так и с внешней рыночной ситуацией. Поэтому банк сравнил два поколения новых клиентов: пришедших до запуска платформы и после него.
Средний размер депозита существенно не изменился. Зато изменилась его структура: доля валютных депозитов у нового поколения была примерно в 1,5 раза выше.
Одновременно FX-оборот на одного клиента вырос в 1,5 раза, FX-доход — в 1,3 раза. В расчете CLTV по группе клиентов после запуска платформы также зафиксированы различия по нескольким составляющим: комиссии — плюс 22%, пассивы — плюс 28%, кредиты — плюс 5%.
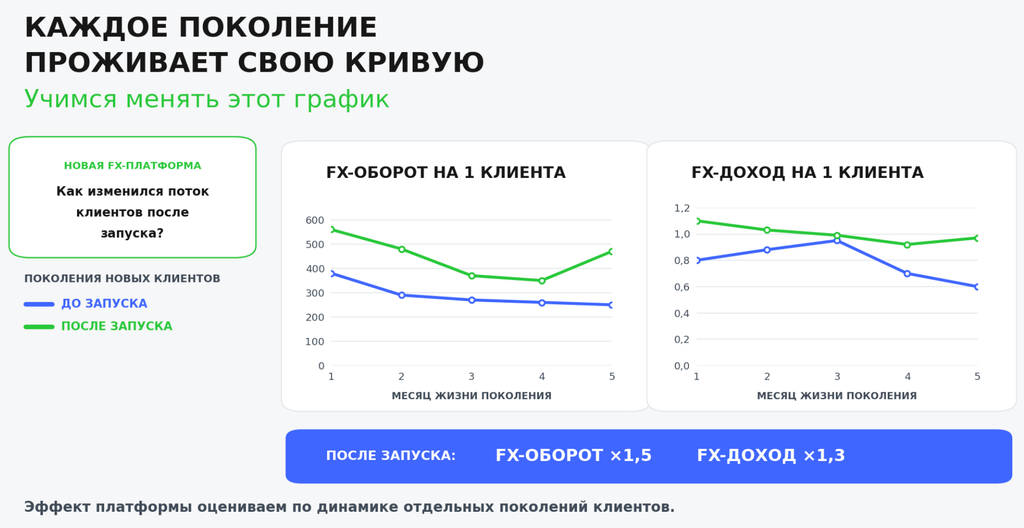
Сравнение поколений помогло увидеть то, что теряется в средних показателях: после запуска продукта в банк стали приходить клиенты с другим финансовым и транзакционным поведением.
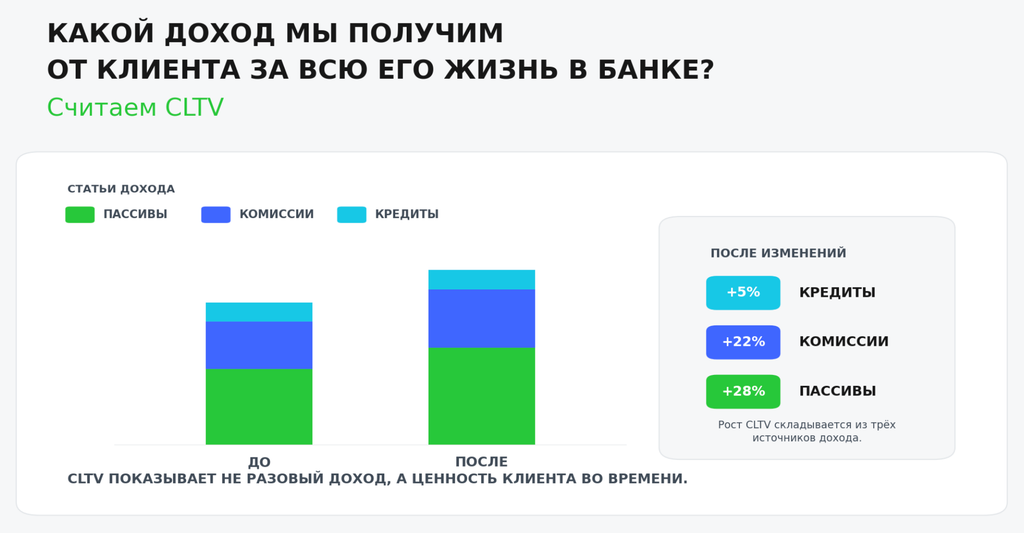
Это меняет привычную причинно-следственную связь. Не только бизнес адаптирует продукт под существующее поведение клиентов. Сам продукт тоже может менять состав клиентского потока и формировать новые поведенческие паттерны.
Как CLTV влияет на привлечение, удержание и кросс-продажи
Когда различия между клиентскими группами становятся видимыми в цифрах, гораздо проще расставлять приоритеты.
В примере массового сегмента клиенты с депозитом и картой показали наиболее привлекательный профиль. Их банк рассматривает как приоритет для привлечения и удержания.
Клиенты только с картой могут быть интересны с точки зрения дальнейшего развития отношений, в том числе через кросс-продажи кредитных продуктов.
А клиент, который держит только депозит, почти не пользуется другими сервисами и приходит исключительно вслед за высокой ставкой, может требовать совсем другого подхода к стоимости привлечения и удержания.
Такая логика отличается от массовых кампаний, когда одно и то же предложение отправляется всей базе.
Чем точнее определен профиль клиента, тем понятнее, кому действительно нужен следующий продукт. А значит, можно не только повысить релевантность предложения, но и не тратить ресурсы на коммуникации с группами, которые с высокой вероятностью не дадут нужного результата.
Финансовая модель не должна жить отдельно от бизнеса
В Bereke Bank работа с CLTV ведется со стороны финансовой функции, но решения не принимаются в финансовом блоке изолированно.
Анализ обсуждают вместе с бизнесом, маркетингом и, когда необходимо, ИТ. Финансы видят цифры и могут сопоставлять изменения с продуктами или акциями. Бизнес добавляет контекст, которого сами данные иногда не объясняют.
Это особенно важно там, где организационная структура построена вокруг отдельных продуктов.
У владельца карточного направления, депозитного бизнеса или канала привлечения могут быть свои показатели. Но клиент пользуется банком не по оргструктуре. Он может одновременно иметь карту, депозит, кредит, совершать переводы и валютные операции.
Поэтому локально выгодное решение для одного продукта не обязательно будет лучшим для банка в целом. CLTV в такой ситуации становится еще и способом вернуть обсуждение от отдельных продуктовых интересов к общей экономике клиента.
Что дальше: микросегменты, машинное обучение и клиентский опыт
По мере роста объема данных ручной анализ неизбежно упирается в ограничения.
Следующий этап, который рассматривают в Bereke Bank, — развитие поведенческих микросегментов и переход к моделям машинного обучения. Их задача — прогнозировать CLTV уже не только для группы, но и для отдельного клиента.
Одновременно сам анализ должен становиться проще для пользователей: дашборды, воронки клиентского пути, сигналы об изменениях показателей вместо огромных массивов данных в таблицах.
Но наиболее интересен следующий вопрос, находящийся за пределами собственно финансовой модели.
Высокий CLTV еще не означает, что клиенту удобно пользоваться услугами банка. Поэтому следующий шаг — сопоставлять доходность клиента с его реальным опытом и смотреть, какие изменения сервиса действительно улучшают отношения с ним.
Здесь критерий шире: важно не только сколько банк зарабатывает на клиенте, но и насколько устойчивы такие отношения для обеих сторон.
Что банки могут взять на заметку
Начинать стоит не с попытки построить идеальную CLTV-модель, а с нескольких практических шагов: выделить ключевые клиентские группы, проверить различия в их поведении и доходности, связать это с каналами привлечения и продуктами, а затем использовать выводы в решениях по удержанию, кросс-продажам и развитию сервисов.
По мере накопления данных модель можно уточнять. Важно, чтобы CLTV оставался не отдельным аналитическим отчетом, а инструментом, который помогает вовремя пересматривать клиентские приоритеты и принимать более точные бизнес-решения.
Почему автоматизация не делает завод умным
Завод может быть автоматизированным, цифровым, оснащенным роботами, MES и дашбордами — и все равно не быть умным. Гульшан Кумар, старший директор по развитию Smart Factory в Samsung Electronics India, показывает, почему многие предприятия застревают между цифровизацией и автоматизацией, какую роль играют AI и цифровые двойники и почему без дисциплины, интеграции и доверия к данным трансформация не дает ожидаемого эффекта.
Как банку управлять ликвидностью, когда правила меняются каждую неделю
Почему в период затяжной нестабильности ликвидность становится проверкой управляемости? Селджан Озен (Selcan Özen, FRM), руководитель ALM в функции Market Risk в Yapı Kredi Bank, показала, как гибкость ликвидности строится заранее через процедуры, сценарии, правила эскалации и привычку работать единым контуром, и что приходится менять в управлении ликвидностью, когда внешний контур обновляется быстрее обычных управленческих циклов.