



Аллокация расходов как корпоративный договор: почему консенсус важнее формул
Почему методология аллокации, согласованная с точки зрения расчетов, все равно вызывает споры?
Распределение косвенных расходов затрагивает интересы финансовой службы, бизнеса и обеспечивающих подразделений. У каждой стороны свои задачи и свое представление о справедливом распределении затрат. Георгий Земитан, консультант по управлению расходами, рассказал, почему аллокацию стоит рассматривать не только как методику расчета, но и как корпоративный договор, который фиксирует понятные для всех правила распределения расходов.
Почему вокруг аллокаций возникают споры
Любая модель распределения расходов затрагивает интересы сразу нескольких сторон.
Подразделения, являющиеся источниками расходов, заинтересованы в том, чтобы стоимость оказываемых ими услуг была корректно распределена между внутренними потребителями, однако стремятся ограничить свое участие в выработке методологии. Центры прибыли же всегда стремятся минимизировать объем получаемых расходов, который влияет на их финансовый результат. Владелец методологии (как правило, финансовая служба) отвечает за объективность методологии и достоверность управленческой отчетности.
Поэтому проблема не сводится к поиску единственно правильной формулы. Есть ещё вопрос, который невозможно решить исключительно математическими методами: какие правила распределения будут признаны справедливыми всеми участниками процесса.
Именно поэтому есть смысл рассматривать модель аллокаций как корпоративный договор. Если цели участников изначально различаются, то методология распределения косвенных расходов должна стать результатом внутренних договоренностей компании.
Почему у одной задачи может быть несколько правильных решений
Распространенное заблуждение состоит в том, что для каждого вида расходов существует единственная экономически правильная база распределения.
На практике это далеко не всегда так.
Во многих случаях можно выбрать сразу несколько драйверов, каждый из которых будет экономически обоснован. Например, стоимость ИТ-системы можно распределять по количеству логинов, числу запросов к данным, количеству сформированных отчетов, числу выделенных лицензий, количеству активных пользователей или даже использовать экспертную оценку ИТ-подразделения. Каждый из этих вариантов способен отражать потребление ресурса, но приводит к разным результатам распределения.
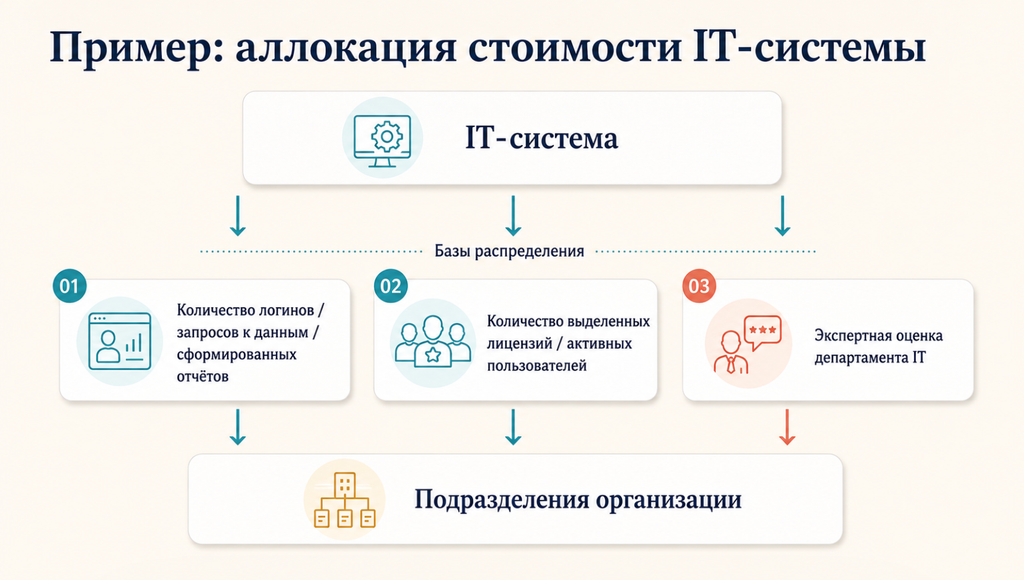
При принятии решения необходимо учитывать сразу несколько факторов. Помимо экономической обоснованности самого драйвера, значение имеют доступность исходных данных, возможность регулярно получать их в нужной аналитике, трудозатраты на подготовку информации и стоимость достижения большей точности расчета. В ряде случаев информационные системы просто не содержат необходимых данных или их получение требует несоразмерных усилий.
Поэтому драйвер становится одним из элементов корпоративного договора. Компания выбирает не абстрактно лучший вариант, а тот, который обеспечивает разумный баланс между точностью модели и затратами на ее поддержку.
Финансовая служба отвечает не только за расчеты
Если рассматривать аллокацию исключительно как расчетную модель, то задача финансовой службы сводится к выбору базы распределения и настройке алгоритмов.
Однако на практике ее роль значительно шире. Разработка методологии объединяет сразу несколько направлений работы.
Экономическая составляющая предполагает поиск обоснованных баз распределения расходов. Математическая — обеспечивает корректное прохождение всей суммы затрат от источников до конечных получателей. ИТ-направление отвечает за возможность автоматизировать расчеты и получать результаты в приемлемые сроки. Но даже если все эти задачи решены, остается еще одна — управленческая.
Именно она часто становится определяющей. Финансовая служба должна балансировать противоречивые интересы участников процесса и добиваться согласования единой методологии аллокаций. Фактически речь идет уже о роли владельца методологии, который отвечает за ее принятие внутри организации.
Как превратить методологию в рабочий инструмент
Даже если методология распределения расходов разработана, это еще не означает, что она будет принята всеми участниками процесса.
Финансовой службе важно не только подготовить экономически обоснованную модель, но и выстроить процесс принятия решений. Для этого важны несколько принципов.
Во-первых, финансовая служба должна позиционироваться как авторитетный арбитр, принимающий окончательные решения по используемым подходам к аллокации. Это позволяет избежать ситуации, когда методология постоянно пересматривается под влиянием интересов отдельных подразделений.
Во-вторых, необходимо заранее заручиться поддержкой руководства организации и определить порядок разрешения конфликтных ситуаций. Если способы принятия решений не регламентированы, любые разногласия будут затягивать процесс.
Еще один важный момент связан с системой мотивации. Если аллоцированные косвенные расходы напрямую влияют на размер премии руководителей бизнес-подразделений, это неизбежно повышает градус дискуссий вокруг самой методологии. Поэтому лучше по возможности исключить такие расходы из расчета премирования. Если сделать это невозможно, то учитывать только те расходы, объемом потребления которых руководитель действительно способен управлять и для которых используется неоспоримый драйвер распределения.
Аллокация и мотивация: за что руководитель действительно отвечает
Этот принцип занимает особое место в предложенном подходе.
На мотивацию руководителя подразделения должны влиять только расходы тех активностей, объем потребления которых находится в зоне его управления. В противном случае руководитель начинает отвечать за затраты, на которые объективно не может повлиять.
Неуправляемая часть косвенных и общекорпоративных расходов может распределяться для анализа полной себестоимости. Однако она не должна автоматически использоваться при расчете премирования.
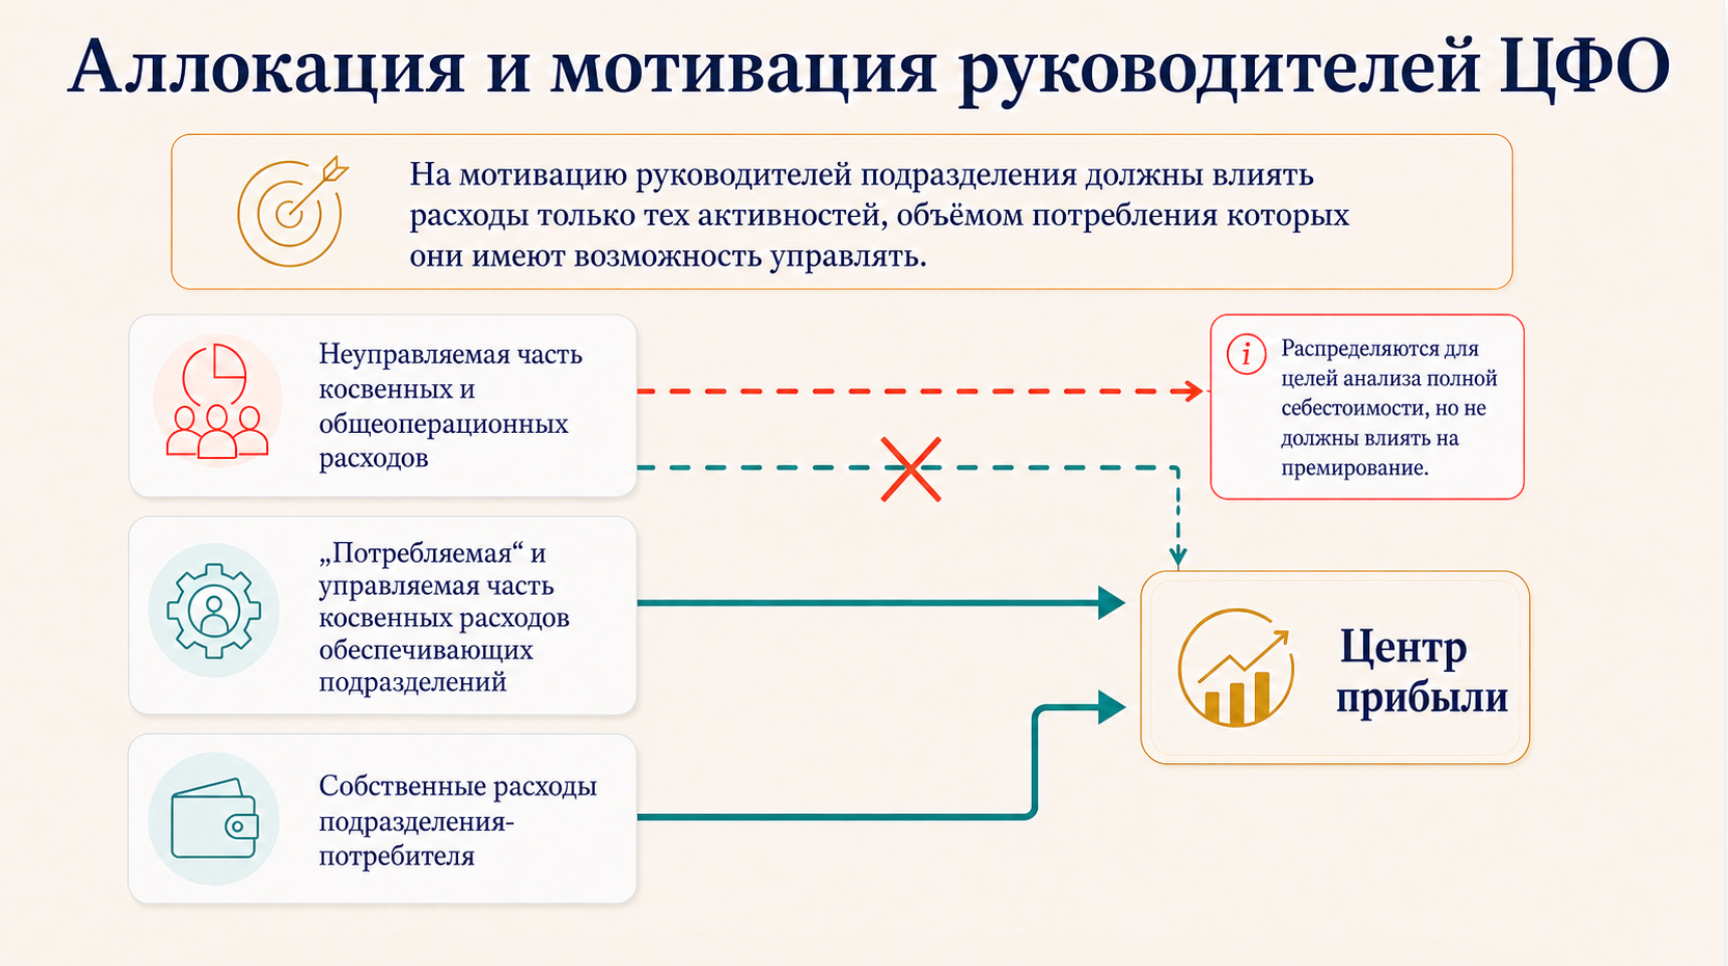
Такой подход не отменяет необходимости распределять расходы. Он лишь разделяет две задачи: получение объективной информации о полной себестоимости и оценку результатов работы конкретного руководителя.
Почему методологию нельзя считать завершенной
Даже хорошо работающая модель аллокаций не остается неизменной.
Организационная структура компании меняется, появляются новые подразделения, меняются функции существующих команд, трансформируется структура объектов, на которые распределяются расходы. Кроме того, в процессе эксплуатации самой методологии возникают предложения по ее совершенствованию. Все это требует регулярной актуализации модели.
Важно разделять причины изменений и соответствующий порядок их рассмотрения.
Если речь идет об изменениях организационной структуры или функционала подразделений, актуализацию целесообразно выполнять с той же периодичностью, что и расчет аллокаций, силами финансовой службы с привлечением подразделений-источников расходов и уведомлением центров прибыли.
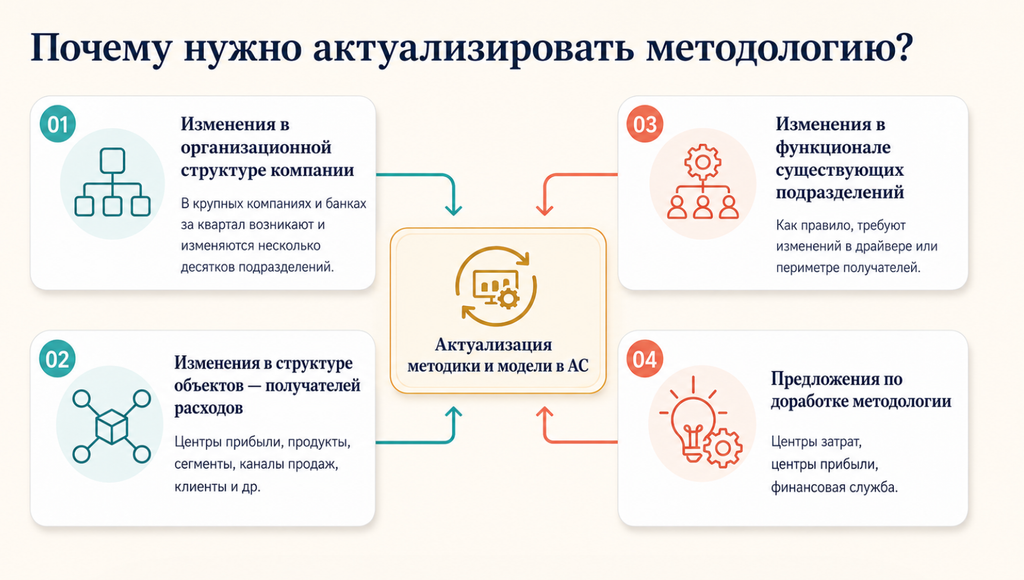
Изменения структуры объектов-получателей расходов лучше синхронизировать с бюджетным циклом, а предложения по развитию самой методологии рассматривать отдельно — один раз в год. Это позволит избежать постоянных изменений правил и одновременно не откладывать накопившиеся вопросы на неопределенный срок.
Для рассмотрения предложений по изменению методологии рекомендуется создать комиссию по аллокациям.
В ее состав должны входить представитель финансовой службы, отвечающий за результат, представители центров прибыли, уполномоченные принимать решения по правилам распределения расходов, представители подразделений — источников расходов, а также представитель ИТ-подразделения, способный оценить реализуемость предлагаемых изменений с точки зрения доступности данных и возможностей информационных систем.
Практические выводы
При пересмотре системы аллокации расходов финансовой службе стоит задать себе несколько вопросов.
- Есть ли в компании единый порядок принятия решений по спорным вопросам или каждое изменение методологии требует долгих переговоров между подразделениями?
- Выбраны ли базы распределения исходя из экономической логики, или они определялись прежде всего доступностью данных?
- Соответствуют ли трудозатраты на получение драйверов той точности, которую компания рассчитывает получить?
- Влияют ли аллоцированные расходы на премии руководителей, которые не могут управлять объемом их потребления?
- Когда методология пересматривалась в последний раз? Учитывает ли она изменения организационной структуры, функционала подразделений и объектов распределения?
- Есть ли в компании площадка, на которой такие вопросы рассматриваются системно, а не по мере возникновения очередного конфликта?
Ответы на эти вопросы позволяют оценить не столько качество самой модели аллокации, сколько зрелость процесса управления ею.
Стремление найти единственно правильную методику распределения расходов может оказаться ложной целью. Во многих случаях экономически обоснованных решений существует несколько. Тогда главным становится не поиск идеальной формулы, а способность компании договориться о правилах, которые будут понятны участникам процесса, применимы на практике и сохранят доверие к результатам управленческого учета.
ESG в банках: как связать финансирование, риски и управленческие решения
ESG может расширять доступ к финансированию, но не гарантирует снижения его стоимости. Для финансовой организации важнее понять, как экологические, социальные и управленческие факторы влияют на риски и решения по портфелю. Разбираем, почему отчетности недостаточно, с каких заемщиков можно начать проверку процедур и как связать работу с данными со стратегией банка.
Компьютерное зрение на производстве: задачи, затраты и окупаемость
Компьютерное зрение помогает проверять продукцию по единым критериям, но экономический эффект зависит от задачи и условий производства. Разбираем, какие расходы учитывать при внедрении, как читать расчет окупаемости и зачем ограничивать первый пилот одной линией. Показываем, где автоматизация дополняет человека и какие вопросы остаются открытыми даже при привлекательных цифрах.