








Экономика стран СНГ в 2026–2027 годах: риски и ориентиры для бизнеса
Когда компания работает с партнерами в СНГ, общая характеристика региона как растущего мало помогает в планировании. Важно понимать, за счет чего растет конкретная экономика, что поддерживает ее валюту и какие условия могут измениться. Для Армении, Азербайджана, Казахстана и Узбекистана ответы будут разными.
Интерес иностранных инвесторов к этим странам усилился. Улучшились суверенные и корпоративные рейтинги, продолжился приток портфельного капитала. Но благоприятная динамика рынков не снимает вопросов о бюджетной дисциплине, инфляции и зависимости от внешних поступлений.
Дмитрий Долгин, главный экономист по региону СНГ ING Deutschland, анализирует эти экономики в работе с руководством банка, европейскими инвестиционными фондами, предприятиями и регуляторами. Его подход помогает понять, какие предпосылки стоит проверить в планах работы с компаниями региона. Все оценки и прогнозы в статье относятся к июню 2026 года.
Армения, Азербайджан, Казахстан и Узбекистан: сильные и слабые стороны экономики
Мы видим заметное улучшение внешнего восприятия региона. Оно проявляется и в рейтингах, и в интересе инвесторов. Однако за похожей динамикой финансовых рынков стоят разные экономические обстоятельства.
Армения: высокая деловая активность за счета притока капитала. Самая небольшая из четырех экономик быстро растет и активно участвует в международной торговле. При этом сохраняется двойной дефицит — бюджета и текущего счета. Дефицит текущего счета означает отрицательный баланс текущих операций с внешним миром, который необходимо финансировать. Драм заметно укрепился за последние годы, а инфляция относительно низкая, но устойчивость обоих трендов остается под вопросом. Нормализация отношений с Азербайджаном поддерживает интерес инвесторов, однако другие аспекты внешнеполитического контекста остаются источниками неопределенности.
Азербайджан: прочное финансовое положение при сравнительно вялой экономической активности. Среди рассматриваемых стран его финансовая позиция наиболее устойчива. Рост нефтяных цен поддерживается экспортные и бюджетные поступления, а развитие торговых и транспортных связей расширяет возможности экономики. Но финансовый запас не означает высоких темпов роста. В долгосрочной перспективе также важно следить за динамикой текущего счета, так как его профицит, в сочетании с резервами суверенного фонда и центрального банка являются гарантами фиксированного курса маната. Для сохранения профицита торговли необходима диверсификация экономики и экспорта.
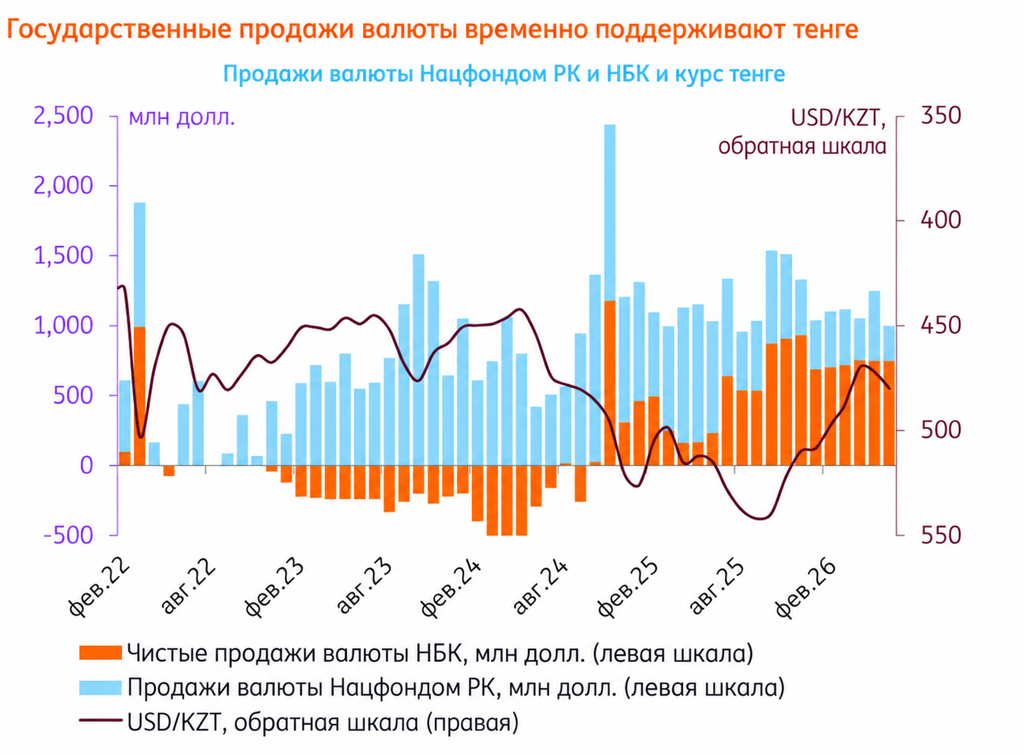
Казахстан: крупная и растущая экономика, но бюджетная дисциплина требует повышенного внимания. Это крупнейшая из четырех экономик, с большими торговыми и финансовыми потоками. Страна движется к диверсификации источников роста, но сохраняет зависимость от нефтяных поступлений. Финансовое положение правительства поддерживается крупными сырьевыми поступлениями и высоким инвестиционным доходом суверенного фонда, однако необходим повышенный контроль за госрасходами. При этом бюджетная консолидация может уменьшить объем государственных продаж валюты, что может снизить поддержке для тенге.
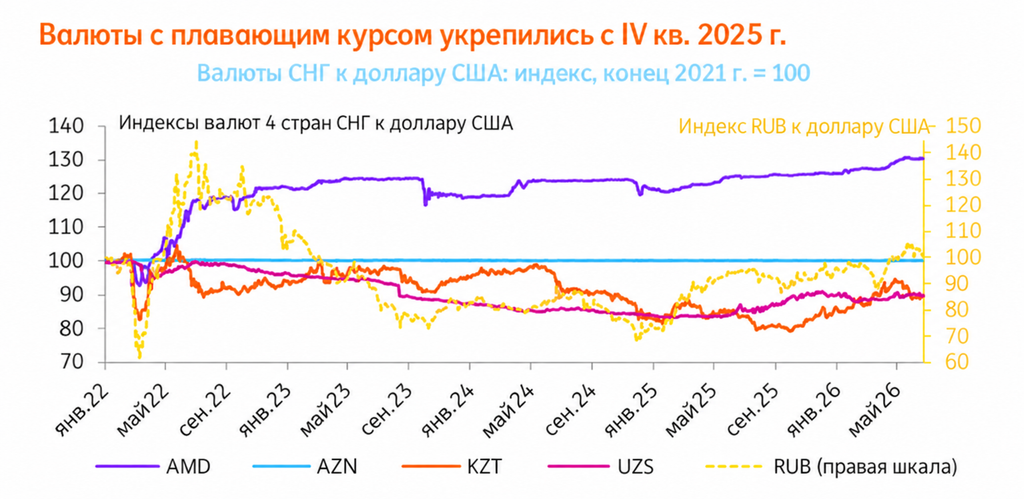
Узбекистан: высокие темпы роста и особая роль золота. Экономическая активность остается высокой, бюджетная политика движется в сторону консолидации, то есть сокращения дефицита. До недавнего времени сочетание двойного дефицита бюджета и текущего счета, в сочетании с высокой инфляцией создавало устойчивое давление на сум, однако с 2025 года тренд на валютном рынке улучшился. Рост цен на золото, один из главных экспортных продуктов Узбекистана, привел к укреплению валюты Узбекистана. Между тем, физический объем экспорта золота из Узбекистана сейчас несколько ниже своих исторических значений и производственных возможностей, что означает потенциал дополнительного роста поступлений от экспорта даже в условиях просадки мировых цен на золото..
В целом перспективы экономической активности этих стран можно оценивать как позитивные. Июньские прогнозы роста реального ВВП на 2026–2027 годы таковы:
| Страна | 2026 год | 2027 год |
| Армения | 5,0% | 5,0% |
| Азербайджан | 2,0% | 3,0% |
| Казахстан | 5,0% | 4,8% |
| Узбекистан | 7,5% | 6,5% |
Это прогнозы для экономик в целом. Использовать их как ожидаемый темп роста отдельного клиента, поставщика или отрасли было бы слишком широким выводом. Кроме того, возможности наращивания активности в нефтяных секторах Азербайджана и Казахстана ограничены производственными мощностями: более дорогая нефть не обязательно означает рост добычи и экспорта.
Три макро фактора, которые могут изменить условия работы
Влияние нового раунда напряженности на Ближнем Востоке с начала 2026 года просматривается через три канала: цены на сырье, потоки иностранных портфельных инвестиций и импортируемую инфляцию вместе с возможными перебоями в торговле. К июню значительная часть первоначальных опасений относительно этих каналов не реализовалась. Но риски не испарились полностью.
Сырье: цена и объемы одинаково важны
Повышение цен на нефть поддерживает экспортеров — Азербайджан и Казахстан. Для Армении и Узбекистана оно увеличивает расходы на импорт энергоносителей. Однако одного этого фактора недостаточно, чтобы объяснить движение валют: Армения и Узбекистан тоже демонстрировали укрепление валют и снижение доходностей облигаций.
Показателен Узбекистан. Экспорт золота возобновился с апреля после шестимесячной паузы. Во время этой паузы страна не получала прямой выгоды от повышения мировых цен на золото. Возобновление поставок означает потенциал роста экспортной выручки, поэтому смотреть только на мировые котировки недостаточно.
Снижение напряженности на Ближнем Востоке также не гарантирует возвращения к прежним ожиданиям на сырьевых рынках. Странам, использовавшим запасы энергоносителей во время перебоев, предстоит их восстанавливать. Это может поддерживать спрос на нефть. В июньских оценках прогноз среднегодовой цены Brent на 2026 год был повышен с 62 до 87 долларов за баррель, и риски дальнейшего повышения сохраняются.
Капитал: насколько стабилен приток портфельных инвестиций?
Обычно рост глобальной неопределенности подталкивает инвесторов к выходу из активов развивающихся рынков. К июню такой сценарий не реализовался в ожидаемом масштабе: приток портфельных инвестиций в страны СНГ продолжался.
В Казахстане интерес поддерживали планы подключения к Euroclear, упрощающего доступ иностранных инвесторов к локальному рынку, и размещения государственного долга и долга структур с государственным участием. В Армении — нормализация отношений с Азербайджаном и преемственность политического курса. В Узбекистане этому способствовала программа приватизации и улучшение перспектив суверенных рейтингов.
Однако портфельные инвестиции быстро реагируют на настроение рынка. Сильный приток сегодня не исключает оттока в дальнейшем. При оценке устойчивости валютного рынка важно различать структурные факторы в виде поступлений от экспорта и более нестабильные источники в виде глобальных капиталов.
Inflation: The indirect cost of higher energy prices
Даже страны, которые выигрывают от дорогой нефти, могут столкнуться с удорожанием импорта. Если их торговые партнеры вынуждены покупать более дорогие энергоносители, то это способно отразиться и на ценах машиностроительных товаров, которые они экспортируют.
Поэтому для оценки перспектив инфляции в странах СНГ важна география их торговли, в частности импорта. К июню общее инфляционные давление в странах СНГ оказалось слабее первоначальных опасений. Его сдерживали, в частности, укрепление валют, решения по внутренним тарифам в Казахстане и Узбекистане и слабый спрос в Азербайджане. Сохранение этих условий в дальнейшем нельзя считать гарантированным.
Риски валютного курса: как связаны курс тенге дефицит бюджета Казахстана
Бюджетная дисциплина и валютные курсы могут двигаться в разных направлениях. Показательным примером является Казахстан.
Когда средства Национального фонда направляются на финансирование расходов бюджета, конвертация ранее накопленных государственных сбережений иностранной валюты поддерживают тенге. Сокращение потребности в таких средствах уменьшает этот источник поддержки. В этих условиях для валютного рынка возрастает значение экспортной выручки и притока капитала.
В Казахстане есть и другая особенность: официальный бюджет не охватывает все государственное стимулирование. Важно учитывать кредитование через структуры с государственным участием. Масштаб такого стимулирования составляет порядка 5% ВВП. Оно может поддерживать спрос и влиять на инфляцию даже при сокращении бюджетного дефицита.
Ближайшие перспективы тенге можно оценить как позитивные, но долгосрочное давление сохраняется из-за хронического дефицита текущего счета. Для изменения этой тенденции нужны более высокие экспортные поступления и более устойчивый приток капитала.
Процентные ставки: есть потенциал снижения, но сроки реализации под вопросом
В Казахстане и Узбекистане у центральных банков сохраняется некоторое пространство для снижения номинальных ставок. Это связано с тем, что в этих странах реальные ставки — то есть с поправкой на текущую инфляцию — находятся на сравнительно высоком уровне. В Армении и Азербайджане, напротив, пространство для снижения номинальных ставок практически отсутствует из-за того, что они лишь незначительно превышают уровень инфляции.
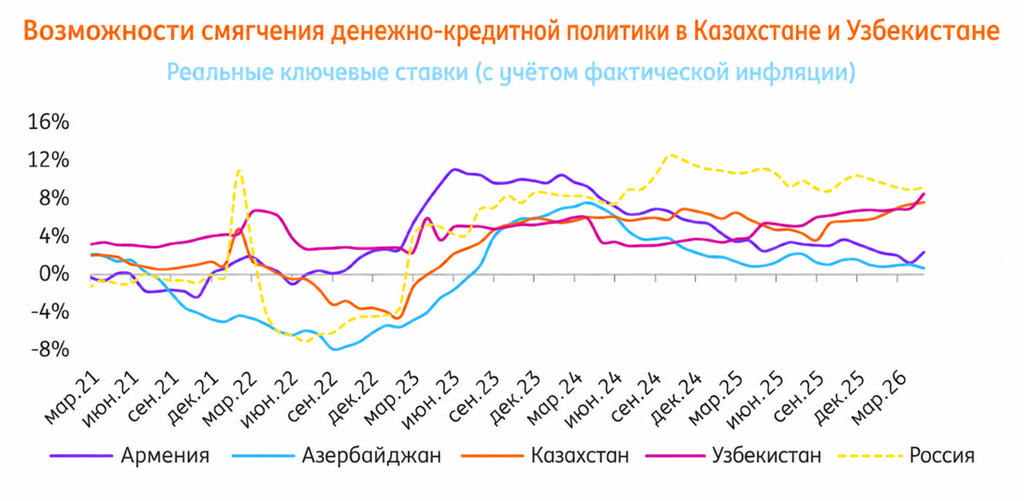
Но смягчение политики требует осторожности. В июне Национальный банк Казахстана снизил ставку на 100 базисных пунктов, то есть на один процентный пункт, до 17%. Сигнал относительно дальнейших решений остался сдержанным. Среди факторов риска — возможное повышение тарифов, сырьевые цены, устойчивость укрепления тенге и спрос, поддерживаемый государственными расходами.
В Узбекистане сокращение бюджетного дефицита, возобновление экспорта золота и приток портфельных инвестиций сопровождались укреплением сума, что способствовало замедлению инфляции. Высокие реальные ставки дополнительно поддерживали интерес иностранных инвесторов. При этом коммуникация центрального банка Узбекистана осталась довольно осторожной, и снижения номинальной ставки летом не последовало.
Поэтому при оценке перспектив снижения ставок следует учитывать общий макроэкономический контекст, куда входят, в первую очередь, внутренние факторы, такие как бюджетно-налоговая, тарифная политики, а также риски валютного курса. Кроме того, не стоит забывать и про внешние риски. Наличие пространства для снижения само по себе не определяет сроки и масштаб решений регулятора.
Анализ чувствительности к внешним предпосылкам
В условиях глобальной неопределенности иногда бывает полезнее оценивать степень чувствительность экономики к разным внешним переменным, чем опираться только на один, базовый сценарий. Например, в условиях волатильности на сырьевых рынках полезно знать, как влияет на экспортные и бюджетные доходы гипотетический рост среднегодовой цены нефти на 10 долларов за баррель.
Для Азербайджана и Казахстана это означает рост годовых экспортных и бюджетных поступлений в диапазоне 2-4% ВВП. Для Армении и Узбекистана — увеличение расходов на импорт энергоносителей в размере около 0.5% ВВП.
Еще один пример — гипотетический рост мировых цен на продовольствие 10%. В расчетах чувствительности оно дает следующую оценку дополнительной инфляции:
| Страна | Дополнительная инфляция |
| Армения | 2 процентных пункта |
| Азербайджан | 1,5 процентного пункта |
| Казахстан | 0,8 процентного пункта |
| Узбекистан | 1,2 процентного пункта |
Это условные оценки при заданном изменении цен. Они не означают, что такой сценарий обязательно реализуется. Их нельзя напрямую переносить на расходы отдельной компании: показатель потребительской инфляции не описывает состав ее товарной корзины.
Для портфельных инвестиций столь же прямого количественного правила нет. Здесь приходится сопоставлять глобальные настроения с внутренними причинами интереса к каждой стране.
—————————————————————————————————————————
Как использовать этот анализ в работе с партнерами в СНГ
Практическая задача — понять, какие макроэкономические предпосылки уже заложены в планы вашей команды. Ниже — редакционный инструмент на основе приведенного анализа: вопросы для обсуждения с коллегами и партнерами, а не отдельные рекомендации эксперта.
| Что проверить | Вопрос для рабочего обсуждения | Что зафиксировать |
| Предпосылки прогноза валютного курса | Рассчитываем ли мы на сохранение крепкого курса? Какие факторы его поддерживают в выбранной стране? | Принятый в плане курс и условия, при которых расчет нужно пересмотреть |
| Предпосылки прогноза цен | Какие наши закупки связаны с энергоносителями, продовольствием или поставками из уязвимых регионов? | Зависимые статьи расходов и вопросы к соответствующим поставщикам |
| Ожидания по финансированию | Не исходим ли мы из того, что снижение ставки уже предрешено? | Условия финансирования, подтвержденные партнером, отдельно от ожиданий по ставке регулятора |
| План продаж и проектов | Чем подтвержден рост конкретного клиента, кроме общего прогноза ВВП страны? | Данные клиента и предположения команды, которые еще требуют подтверждения |
Для такой проверки достаточно выбрать один значимый рынок или партнера. Сначала выпишите предпосылки действующего плана. Затем сопоставьте их с факторами, разобранными в статье: сырьем, движением капитала, бюджетной политикой, инфляцией и ставками. Отметьте, какие изменения потребуют вернуться к расчетам, и кто в команде следит за соответствующими данными.
Так анализ чувствительности получает рабочее продолжение: становится понятно, какой именно план зависит от внешних условий и когда его нужно пересмотреть. При этом макроэкономическая оценка остается контекстом — она не заменяет сведения о конкретном контрагенте.
Долгосрочный вопрос лежит глубже текущих котировок. Мы видим большую открытость международной торговле и финансовым потокам, но еще предстоит понять, насколько она отражает последовательную готовность к интеграции, а насколько — желание привлечь средства в удобный момент.
Какая из этих двух предпосылок лежит в основе ваших планов работы с регионом?
Трансфертное ценообразование в банке: как управлять стоимостью фондирования и маржинальностью
Спор о том, сколько на самом деле стоят деньги внутри банка, быстро превращается в спор о доходности продуктов и ответственности подразделений. В Банке Эсхата эту задачу решают через трансфертное ценообразование: единая ставка связывает рыночную стоимость ресурсов, ликвидность, риски и экономику конкретной сделки.
Чего не учитывает финансовая модель: ценности и риски партнерства
Может ли инвестиционный проект с привлекательной доходностью оказаться на грани закрытия из-за несовпадения ценностей партнеров? Мадина Аюханова, финансовый директор EA Group Holding, рассматривает ситуацию из практики холдинга, в которой успешно пройденные стресс-тесты не помогли избежать управленческого кризиса. Какие риски остаются за пределами финансовой модели и что еще стоит учитывать CFO при принятии инвестиционных решений?