




Трансфертное ценообразование в банке: как управлять стоимостью фондирования и маржинальностью
Как трансфертное ценообразование помогает банку оценивать реальную стоимость ресурсов, распределять процентные риски и принимать обоснованные решения по продуктам
На Евразийском форуме финансового управления в Алматы Юлия Валентини, CFO ОАО «Банк Эсхата», рассказала, как банк пересобрал систему трансфертного ценообразования — FTP (Funds Transfer Pricing). И как из расчетной техники она превратилась в инструмент, на котором держится экономика продуктов и подразделений.
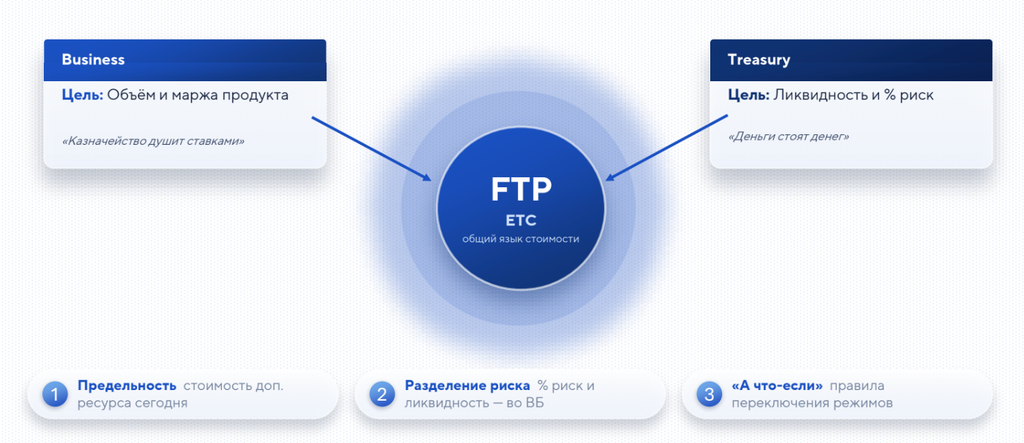
Бизнес vs Казначейство: кто кого
Сюжет собирательный, но узнаваемый. Бизнес изучил рынок, придумал кредитный продукт, защитил на стратегической сессии финансовую модель с весьма привлекательной маржой. Фактический P&L охлаждает пыл: доходность продукта не достигла ожидаемой планки.
Дальше каждый играет свою роль. Розница: «Казначейство нас душит ставками». Корпоративный блок: «Мы приводим бесплатные остатки — дайте дешёвое фондирование». Казначейство, в свою очередь, исходит из того, что у любого ресурса есть стоимость, а её величина зависит от рыночных условий и позиции банка по ликвидности.
Без единого понимания методологии каждая сторона может быть последовательна в собственных расчетах, но банк в целом не получает прозрачного ответа на главный вопрос: насколько экономически обоснован продукт и кто отвечает за каждый компонент его результата?
В Банке Эсхата пересмотр FTP стал способом выстроить общий подход к этой задаче. Единые трансфертные ставки позволяют оценивать внутреннюю стоимость ресурсов по общим правилам и распределять процентный результат между центрами ответственности.
Внутренний банк: единая система стоимости ресурсов
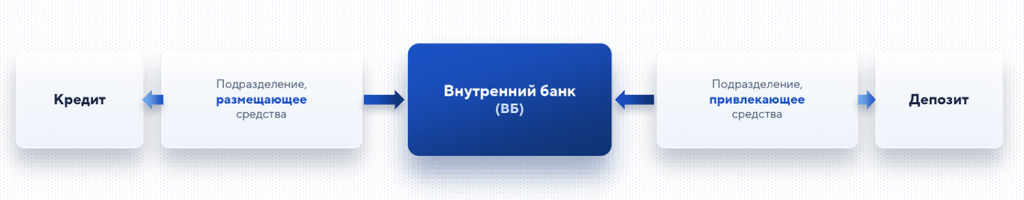
В основе FTP лежит концепция внутреннего банка. Подразделения, привлекающие средства, передают их во внутренний фонд, а подразделения, размещающие средства, получают фондирование через этот же механизм. Внутренние операции рассчитываются на платной основе по единым трансфертным ставкам (ЕТС).
Система FTP перераспределяет процентный результат между подразделениями, делая видимым вклад разных направлений бизнеса и источников ресурсов.
Результат, который остаётся на самом Внутреннем банке, в Эсхате сознательно не распределяют обратно по бизнес-линиям. Он работает как контрольная лампочка: чем он заметнее, тем внимательнее стоит проверить настройку самих ставок.
Не менее важно, что у каждого риска появляется хозяин. Процентный риск и риск ликвидности забирает Внутренний банк. Кредитный, операционный и юридический остаются за бизнесом. Бизнес отвечает за то, чем управляет, — и больше не расплачивается за страхи казначейства.
Цена сегодняшних денег, а не вчерашних
Главное методологическое решение — строить трансфертную ставку на стоимости базовых пассивов. Это источники, объём которых реагирует на цену: межбанк, срочные депозиты, долгосрочные заимствования и облигации. Вопрос звучит просто: сколько стоит привлечь ещё один сомони или доллар сегодня?
Средняя стоимость накопленных пассивов на него не отвечает — она живёт прошлым. Когда рынок падает, средний портфель продолжает «висеть» на старых высоких ставках. Бизнес не может снизить ставки по кредитам и теряет клиентов. Стоимость базовых пассивов, напротив, даёт мгновенный сигнал рынка.
И ещё одно правило: ставка фиксируется в момент сделки и остаётся неизменной, пока не меняются её параметры. Экономика сделки посчитана один раз — по честной цене дня.
Анатомия трансфертной ставки
В Эсхате ставка собирается из четырёх деталей, и у каждой своя роль:
- Базовая ставка — рыночный ориентир для нужных валюты и срока.
- Спред ликвидности — насколько привлечение базовых пассивов обходится банку дороже базовой ставки того же срока и валюты.
- Управленческая компонента — поправка на текущее состояние ликвидности банка.
- Опционная составляющая — цена прав клиента, встроенных в продукт: досрочно погасить кредит, пополнить или частично забрать депозит.
Разобранная на детали ставка сразу показывает, откуда берётся стоимость денег и на что банк может повлиять. Для Таджикистана ответ впечатляет: по оценке банка, 80–90% стоимости денег здесь «прячется» в спреде ликвидности.
Отдельная история — полная стоимость привлечения (all-in cost). Витринная ставка по депозиту — лишь верхушка айсберга. Под водой — обязательное резервирование, страхование вкладов и минимальная маржа на операционные расходы. Пересчёт по полной стоимости стал одним из самых отрезвляющих моментов проекта: маржинальность отдельных продуктов раньше распределялась неточно, а некоторые депозиты фактически работали почти по себестоимости.
Кривая, которую пришлось собрать самим
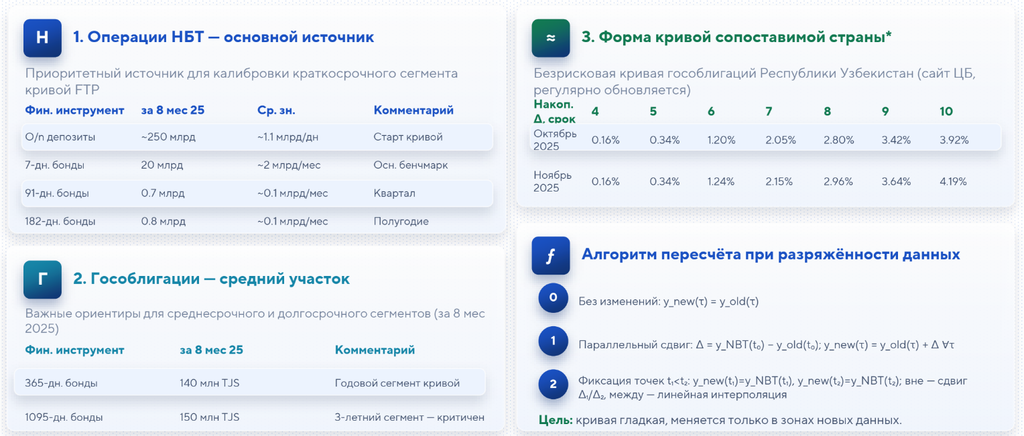
Учебники по FTP написаны для развитых рынков, где кривая доходности лежит на любом терминале. В Таджикистане её приходится собирать по точкам. На ряде сроков нет надёжных ориентиров, сделки проходят нерегулярно, а точки скачут из-за разовых факторов ликвидности, а не из-за макроэкономики. Гособлигации сроком больше года выходят редко.
Нет и рынка валютных свопов, так что изящный путь — вывести кривую в сомони из долларовой через паритет ставок — закрыт. Взять готовую модель и надеяться на лучшее здесь не получится. Поэтому в Эсхате кривую в сомони строят как синтетическую, из трёх участков:
- Короткий участок — операции Национального банка Таджикистана: ставка рефинансирования, депозиты овернайт, краткосрочные облигации НБТ.
- Средний участок — гособлигации Минфина с калибровкой на волатильность рынка.
- Длинный конец — кривая стартует от последней доступной точки на рынке Таджикистана и дальше идёт по приростам ставок между сроками на безрисковой кривой гособлигаций Узбекистана.
Иными словами, у соседей заимствуется не уровень ставок, а только их «почерк» — то, как ставка растёт со сроком. Уровень задаёт национальный рынок. Если сравнение с Узбекистаном перестанет быть обоснованным, есть запасной план: продлить кривую от последней точки без наклона или скорректировать наклон экспертно.
Новые данные меняют кривую только там, где они появились, — она остаётся гладкой и не дёргается от каждой сделки. Для доллара и евро всё проще: есть готовые кривые SOFR OIS и ESTR OIS.
Синтетическая кривая не притворяется рынком. Она честно заполняет пробелы там, где рынок пока молчит.
Ликвидность без паники
Хорошая трансфертная ставка не только считает, но и подсказывает бизнесу, что делать. В Эсхате эту роль играет управленческая компонента, привязанная к прогнозу норматива текущей ликвидности К2-1.
Регулятор требует не менее 30%, для системообразующих банков — 50%. Банк Эсхата держит планку выше: целевой уровень — более 60%, с учётом внутреннего риск-аппетита.
Механика простая. Прогноз ниже цели — спред растёт: привлекать стабильные пассивы выгоднее, а раздавать кредиты дороже. Прогноз выше цели — спред снижается, и свободные деньги выгоднее пустить в дело. Никаких срочных совещаний и «поднимем ставки всем».
Самое интересное — характер реакции. Отклонение К2-1 превращается в надбавку через S-образную кривую, и её форма задаёт темперамент банка — режим работы. Таких режимов четыре:
- Disciplined — «не любим сюрпризов»: реакция ранняя, но плавная. Бизнес всегда чувствует лёгкое давление, но никогда не испытывает шока.
- Trading — «пока мы в зелёной зоне, делайте что хотите»: широкая зона комфорта и резкий взлёт цены у опасной черты.
- Crisis Mode — «ликвидность — это жизнь»: буфер любой ценой и никаких скидок. Только для чрезвычайных ситуаций.
- Aggressive Growth — «деньги должны работать»: при избытке максимальный стимул расти, при дефиците — мгновенное торможение.
Режим выбирает комитет по управлению активами и пассивами. Сейчас Банк Эсхата живёт в режиме Disciplined.
В этом и соль принципа «а что если»: правила на случай шторма согласованы в штиль. Когда ветер меняется, банк не спорит — он переключает режим.
От формул — к системе
Методология на бумаге — лишь половина дела. Чтобы FTP заработало, её нужно воплотить в жизнь: привести в порядок данные, настроить алгоритмы и встроить расчёты в управленческую отчётность.
Масштаб — практически весь баланс: в контур FTP вошло 99,9%. Для кредитов учитываются срочность и досрочное погашение, для депозитов — эффективная срочность, пополнение и частичное изъятие. Для текущих счетов моделируется, сколько деньги реально «живут» в банке. Описаны и ценные бумаги, РЕПО, межбанк и внешнее финансирование.
Капитал и основные средства из FTP сознательно исключены. Логика простая: базовый пассив реагирует на цену, а капитал от ставки не зависит. В оценке продуктов он учитывается, но через другие показатели.
Методология готова, автоматизация в разгаре: банк убирает лаг данных, подключает новые источники и переносит алгоритмы в автоматизированный контур. Следующая цель — финансовый результат по каждой отдельной сделке и база для моделирования, в том числе с помощью AI.
И приятный бонус, которого никто не планировал. Чтобы посчитать FTP, банку пришлось понять своих клиентов глубже, чем когда-либо: сколько живут деньги, как часто кредиты гасят досрочно, насколько устойчивы остатки. Теперь эти знания работают и в клиентской аналитике.
Честная цена денег
Хорошая FTP-модель не делает деньги дешевле. Она делает их честными. У каждого сомони — понятная цена. У каждого риска — хозяин. А у шторма — заранее согласованный план.
Когда бизнес и казначейство смотрят на одну и ту же ставку и одинаково понимают, из чего она сложилась, торговаться становится не о чем. Вопрос «кто кого» теряет смысл. Остаётся другой, куда более интересный: как заработать вместе.
Как банку управлять ликвидностью, когда правила меняются каждую неделю
Почему в период затяжной нестабильности ликвидность становится проверкой управляемости? Селджан Озен (Selcan Özen, FRM), руководитель ALM в функции Market Risk в Yapı Kredi Bank, показала, как гибкость ликвидности строится заранее через процедуры, сценарии, правила эскалации и привычку работать единым контуром, и что приходится менять в управлении ликвидностью, когда внешний контур обновляется быстрее обычных управленческих циклов.
Экономика стран СНГ в 2026–2027 годах: риски и ориентиры для бизнеса
Рост экономики и укрепление валюты еще не отвечают на вопрос, насколько устойчивы условия работы с партнерами в СНГ. Дмитрий Долгин разбирает факторы, которые поддерживают рынки Армении, Азербайджана, Казахстана и Узбекистана, и риски, которые сохраняются. В статье - прогнозы на 2026–2027 годы и вопросы для проверки рабочих планов.