



Стоимость финансирования: почему низкой ставки недостаточно
Компании и банки ищут способы снизить стоимость финансирования, чтобы продолжать инвестиции и сохранять рентабельность. Но низкая ставка не гарантирует экономии: курс может вырасти, а клиентские средства — уйти до возврата долгосрочных вложений.
Как выбрать источник финансирования с учетом этих рисков? Когда стоит сочетать разные валюты и инструменты? И как сохранить возможность заменить привлеченные средства, если условия изменятся?
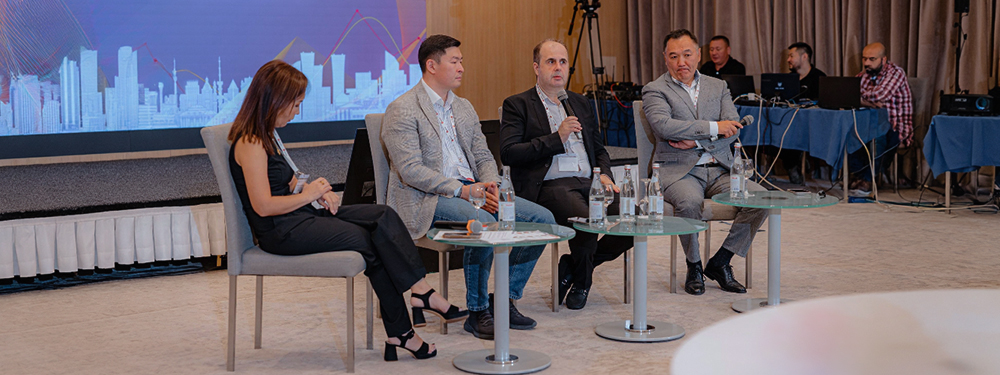
Эти вопросы стали основой дискуссии «Источники оптимальной стоимости финансирования и их долгосрочные последствия». Участники обсудили подходы к диверсификации заимствований, использование валютно-процентных свопов, управление ликвидностью и особенности привлечения средств в исламском банке.
В дискуссии приняли участие Сабигат Рахметов, главный финансовый директор и член правления Kcell (Казахстан); Виктор Шпрингель, заместитель председателя правления Асман Банка (Кыргызстан); Айдын Таиров, член правления и финансовый директор Исламского Банка «ADCB» (Казахстан). Модератором выступила Жамиля Сарсенбаева, управляющий директор Департамента управления активами EA Group Holding (Казахстан).
Что из этого опыта стоит учесть финансовым командам при выборе источников средств и пересмотре структуры финансирования?
Как продолжать проекты, когда финансирование дорожает
Если заемные средства дорожают, а повысить цены для клиентов нельзя, снижение маржинальности становится проблемой уже запущенных проектов. Финансовой команде нужно пересмотреть не только стоимость привлечения денег, но и сочетание источников.
В Kcell такая задача возникла при развертывании 5G, модернизации 4G и обеспечении сельских населенных пунктов связью в рамках проекта «250+». Проекты планировали при другой стоимости заимствований. Позже финансирование подорожало, а регуляторные ограничения не позволяли перенести инвестиционные затраты в тарифы для населения.
Компания сочетает банковское финансирование, средства международных институтов и облигационные программы, привлекая деньги в тенге, долларах и юанях. При этом более низкая ставка в иностранной валюте не становится поводом перевести в нее весь долг: ослабление тенге может перекрыть экономию.
Чтобы выбрать сочетание источников, финансовая команда моделирует разные сценарии изменения ставок и валютного курса. Доступные кредитные линии позволяют сохранять возможность менять структуру заимствований.
Практический вопрос для компании — какой источник сможет заменить действующее финансирование, если оно станет слишком дорогим или рискованным. Но наличие нескольких источников еще не решает задачу: нужно определить, какое их сочетание позволит продолжать проекты при изменении условий.
Как выбрать валютную структуру заимствований
Более низкая ставка в иностранной валюте дает экономию, пока ее не перекрывает изменение курса. Поэтому в Kcell выбор между тенге, долларами и юанями опирается на сценарные расчеты. Финансовая команда учитывает возможные изменения денежно-кредитной и бюджетно-налоговой политики, а также геополитические факторы, влияющие на курс.
Такие расчеты помогают оценить, как изменится стоимость обслуживания долга при разных условиях. Перевести все заимствования в самую дешевую на данный момент валюту — значит поставить результат в зависимость от ее дальнейшего курса. Сочетание валют позволяет сохранить больше вариантов для изменения структуры финансирования.
Один из способов сохранить возможность сменить источник финансирования — доступные кредитные линии. В одном из приведенных примеров при долге по группе порядка 140 млрд тенге их объем примерно в полтора раза превышал заимствования. Это позволяло сохранять гибкость, хотя размер неиспользованного остатка по линиям отдельно не уточнялся.
Для финансовой команды здесь важны два связанных расчета: как изменение курса повлияет на выбранную структуру долга и какие возможности останутся для ее пересмотра.
Но возможность пересмотреть структуру долга зависит не только от выбора валюты. Важно понимать, какие альтернативные источники доступны компании, на каких условиях и можно ли уже рассчитывать на эти средства.
Как оценивать условия финансовой поддержки
Поддержка со стороны фонда или института развития не обязательно означает льготную ставку. Поэтому при сравнении источников нужно разделять саму возможность привлечь деньги и экономию на их стоимости.
Например, облигационная программа Kcell с фондом «Самрук-Қазына» предусматривает базовую ставку плюс маржу фонда. В этом случае поддержка обеспечивает источник финансирования, но не предполагает субсидирования ставки.
Льготное финансирование Банка развития Казахстана, напротив, удалось получить после обоснования стратегического значения проектов 5G и модернизации 4G. Здесь основанием для поддержки стали конкретные инвестиционные задачи. Еще одна возможность — гарантии и субсидирование со стороны экспортных агентств стран, поставляющих оборудование.
При оценке альтернатив стоит разделять три вопроса: доступен ли источник, снижает ли он стоимость финансирования и подтверждено ли его предоставление. Это помогает не принять обычное заимствование за льготное, а потенциальную поддержку — за средства, которыми уже можно финансировать проект.
Даже если условия финансирования понятны, выбор источников может быть ограничен самим рынком. Это особенно заметно в банковском секторе: когда возможностей привлечь средства немного, возрастает роль остатков на клиентских счетах.
Как учитывать риск оттока клиентских средств
Доступ к международному рынку и развитие внутреннего рынка определяют, какие инструменты доступны банку. Облигации, выпуск акций, финансирование под кредитный портфель или будущие платежи расширяют выбор. На небольшом рынке таких возможностей меньше, поэтому банк сильнее зависит от средств клиентов.
Остатки на расчетных, текущих и карточных счетах обходятся дешево. Однако клиент может забрать их в любой момент. Если деньги уже направлены в долгосрочные активы, банку придется искать замену до того, как эти вложения вернутся.
Поэтому важно оценивать не только стоимость клиентских средств, но и последствия их оттока. Какие обязательства потребуется исполнить? Какие источники позволят покрыть выплаты? Останутся ли они доступны, если одновременно вырастут ставки или другие банки сократят лимиты?
Ответы должны определять ограничения на использование клиентских остатков для долгосрочных вложений. Финансовой службе и риск-менеджменту необходимо совместно оценивать потребность в средствах, варианты замены и ограничения на использование клиентских остатков. Дешевый источник приносит пользу, пока его использование не ставит своевременные выплаты клиентам в зависимость от срочного поиска новых денег.
Помимо срока доступности средств, банку важно учитывать их валюту. Если деньги привлечены в долларах, а нужны для финансирования в национальной валюте, одним из инструментов могут стать свопы.
Когда свопы помогают снизить стоимость финансирования
В рассматриваемой схеме свопы использовались для обмена средств в разных валютах на согласованный срок. В зависимости от условий сделки это может оказаться дешевле, чем напрямую привлекать деньги в нужной валюте.
Такой пример есть в прежней практике Евразийского банка развития. Примерно в 2019–2020 годах стоимость трех-пятилетнего облигационного финансирования в тенге составляла для ЕАБР 14–15% годовых. Использование валютно-процентных свопов позволило получить средства в тенге примерно за 11%.
Схема состояла из нескольких операций:
- Исходным ресурсом служили доллары, в которых формировался капитал банка.
- Через трехлетний своп доллары обменивали на рубли.
- Через шестимесячные свопы рубли обменивали на тенге.
При оценке такой схемы важно сопоставлять не только ставки, но и сроки ее отдельных частей. В этом примере трехлетняя операция сочеталась с шестимесячными. Условия последующих обменов не раскрыты, поэтому считать стоимость в 11% неизменной на весь трехлетний период нельзя.
Не менее важна доступность партнеров. В описанной практике ЕАБР переговоры велись примерно с 20–25 банками, а международный статус института облегчал поиск контрагентов. Для применения подобного подхода на внутреннем рынке тоже нужен партнер, заинтересованный в соответствующем обмене валют.
Свопы могут помогать и в управлении валютной позицией — например, когда клиентские средства привлечены преимущественно в долларах, а размещаются в национальной валюте. Тогда нужно оценивать одновременно стоимость сделки, ее сроки и то, как она меняет соотношение валютных требований и обязательств банка.
От чего зависит устойчивость средств в исламском банке
Если свопы помогают работать с валютой привлеченных средств, то другая часть задачи — условия, на которых клиенты готовы оставлять деньги в банке. В исламской модели, рассмотренной на примере Исламского Банка «ADCB», эти условия связаны с результатом использования средств.
Банк делится полученным доходом, а концепция предполагает разделение прибылей и убытков. Выплаты вкладчику должны опираться на заработанный доход, а не на заранее установленную ставку депозита.
Однако такая модель может усложнять привлечение средств. Доходность способна уступать предложениям традиционных банков, а неопределенность будущего дохода — сдерживать готовность клиентов размещать деньги. Поэтому высокий спрос на исламское финансирование еще не означает, что банк сможет привлечь сопоставимый объем вкладов.
Для покрытия потребности используются разные источники: капитал, линии материнской структуры, корпоративные депозиты, вклады населения и остатки на расчетных счетах. В практике ADCB зависимость от финансирования материнской структуры со временем существенно снизилась, при этом капитал и поддержка акционера сохранили значение для удовлетворения спроса клиентов.
При оценке устойчивости клиентских средств важно понимать, зачем и на какой срок они размещены. В описанной практике банка население держит долгосрочные сбережения, ориентируясь прежде всего на надежность и стабильность. Корпоративные клиенты чаще размещают деньги до конкретного расхода: начала проекта, погашения обязательств или другого платежа.
Такое различие помогает оценивать, на какие средства можно рассчитывать дольше. Но это характеристика конкретной клиентской базы, а не гарантия устойчивости любых исламских депозитов.
Остатки на расчетных счетах остаются дешевым источником, который может быстро сократиться. Поэтому связь дохода вкладчика с результатами банка не снимает вопроса ликвидности: средства для своевременных выплат клиентам нужны и в этой модели.
Что проверить в своей структуре финансирования
Рассмотренные примеры не дают единой пропорции валют, кредиторов или клиентских средств. Зато помогают сформулировать вопросы, которые стоит разобрать до выбора источника.
| Что проверить | Рабочий вопрос |
| Выгоду валютного заимствования | При каких изменениях курса экономия на ставке перестает оправдывать выбор валюты? |
| Возможность сменить источник | Какие линии доступны для замены финансирования и что известно об их неиспользованном остатке? |
| Сроки средств и вложений | Какие долгосрочные активы зависят от денег, которые клиенты могут забрать до востребования? |
| Структуру сделки со свопами | Совпадают ли сроки ее частей и на какой период известна стоимость каждой операции? |
| Доступность партнеров | С кем можно заключить нужную сделку и есть ли у него встречная потребность? |
| Поведение вкладчиков | Какие средства размещены как долгосрочные сбережения, а какие — до конкретного платежа? |
| Статус поддержки | Финансирование уже получено или еще обсуждается? Какие условия делают его льготным? |
Низкую ставку легко сравнить с соседним предложением. Сложнее оценить, какой выбор останется у компании или банка, если курс изменится, клиент заберет деньги или партнер сократит лимит. Есть ли у выбранного источника замена — и доступна ли она до того, как понадобится?
Редакционное примечание
Материал подготовлен редакцией B2B Events по итогам дискуссии «Источники оптимальной стоимости финансирования и их долгосрочные последствия» в рамках Евразийского форума финансового менеджмента 2026. Аналитические выводы и обобщения не обязательно отражают позиции участников дискуссии или представляемых ими организаций.
При анализе материалов, структурировании информации и подготовке статьи использовались инструменты искусственного интеллекта. Итоговый текст прошел редакционную проверку. Ответственность за содержание и публикацию материала несет редакция B2B Events.
Компьютерное зрение на производстве: задачи, затраты и окупаемость
Компьютерное зрение помогает проверять продукцию по единым критериям, но экономический эффект зависит от задачи и условий производства. Разбираем, какие расходы учитывать при внедрении, как читать расчет окупаемости и зачем ограничивать первый пилот одной линией. Показываем, где автоматизация дополняет человека и какие вопросы остаются открытыми даже при привлекательных цифрах.
Геополитические риски — что казначейству проверить в финансировании и ликвидности
Представим стресс-сценарий: нефть дорожает, доллар укрепляется, кредитные спреды расширяются. Если оценивать эти изменения по отдельности, можно упустить их совокупное влияние на денежный поток. Между тем один геополитический шок может вызвать сразу несколько таких изменений. Компания может защитить себя за счет диверсификации источников финансирования, хеджирования валютных рисков и увеличения резервов ликвидности. Однако защита имеет свою цену. […]